קרדיט לתמונה הראשית: Photo by Clay Banks on Unsplash
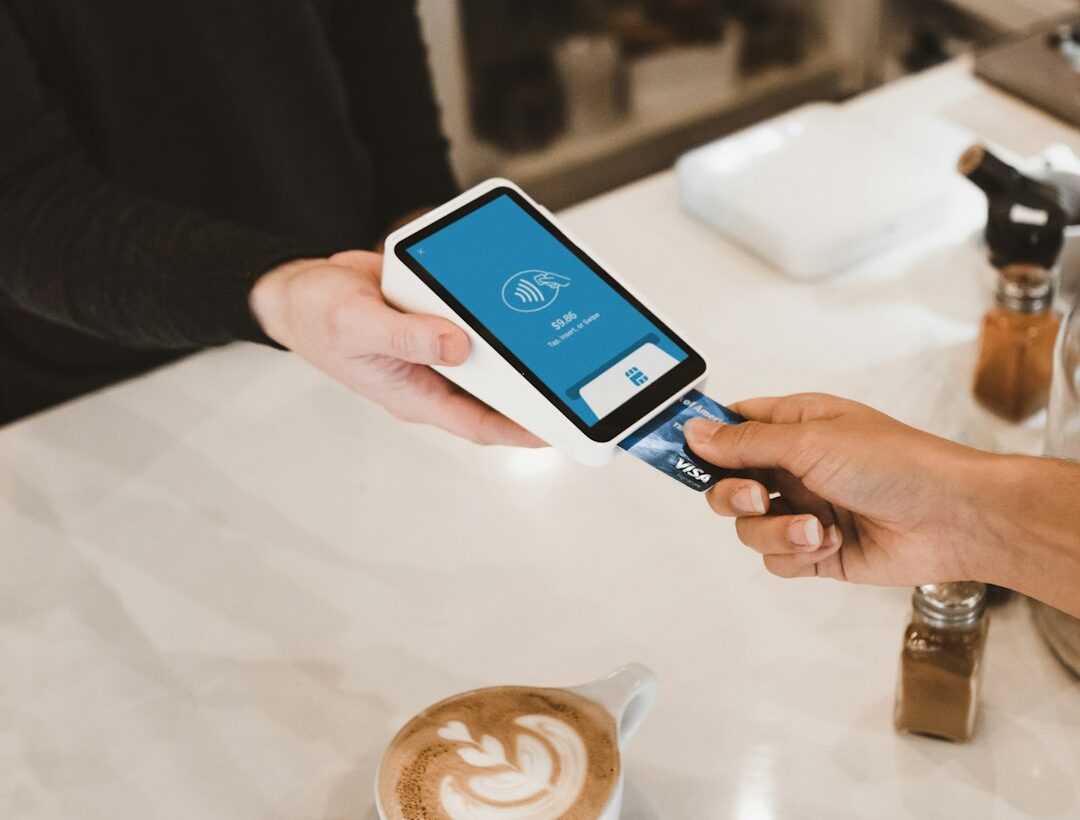
המסוף בבית הקפה בפריז שואל אם תרצו לשלם ביורו או בשקלים. הבחירה נראית קטנה, אבל היא עלולה לייקר את העסקה. התהליך נקרא DCC, קיצור של Dynamic Currency Conversion – המרה דינמית של המטבע. במקום שהעסקה תחויב במטבע המקומי ותומר לפי תנאי מנפיק הכרטיס, בית העסק או מפעיל המסוף מציעים להמיר את הסכום לשקלים בשער שהם מציגים, לעתים בתוספת עמלה. זה לא תמיד משתלם.
המדריך מסביר איך מזהים עמלות מיותרות בכרטיסי אשראי בחו"ל, מה בודקים בכספומט, למה חשוב להשוות את העלות הסופית ולא רק שער חליפין, ומה עושים כשבית העסק בוחר עבורכם את המטבע בלי לשאול. הוא מיועד לישראלים שנוסעים לאירופה, לארה"ב וליעדים נוספים.
חמש נקודות מרכזיות
- כשמציעים לשלם בשקלים בחו"ל, מדובר לעתים ב־DCC: שער המרה ומרווח שנקבעים אצל מפעיל השירות.
- במקרים רבים עדיף לדחות את המרת ה־DCC ולחייב במטבע המקומי, אבל כדאי להשוות להצעת הכרטיס בפועל ולא לפעול בעיוורון.
- גם אם בחרתם במטבע המקומי, הבנק או חברת האשראי עדיין עשויים לגבות עמלת מט"ח לפי תנאי הכרטיס.
- משיכה מכספומט עלולה לכלול עמלה של המפעיל, עמלת מנפיק הכרטיס, שער המרה ולעתים עמלת מזומן נוספת.
- הדרך לחסוך היא לברר עמלות מראש, לאסוף מידע על המחיר הכולל ולהימנע ממשיכות קטנות רבות ללא צורך.
מה זה DCC – המרה דינמית של מטבע?
נניח שאתם משלמים במסעדה ברומא. החשבון הוא 60 אירו, אבל המסוף מזהה שהכרטיס הונפק בישראל ומציע לחייב אתכם בשקלים. אם תסכימו, חברת סליקה או ספק שירות מט"ח יחשב את הסכום בשקלים לפי שער שהוא מגדיר. אם תסרבו, העסקה תישאר באירו, ומנפיק הכרטיס יבצע המרה לשקלים לפי תנאי הכרטיס שלכם.
לפי הסבר Visa, חייבים להציג למשתמש מידע ברור על המחיר במטבע המקומי ובמטבע הכרטיס, שער ההמרה ועלויות נוספות. הלקוח אמור להיות חופשי לבחור ולסרב ל־DCC; בית העסק אינו אמור לבחור עבורו. כאשר אין שקיפות, ויזה ממליצה לסרב להמרה המוצעת ולדווח למנפיק הכרטיס.
שקלים או מטבע מקומי: במה כדאי לבחור?
ברוב המקרים כדאי להתחיל מבדיקת מחיר החיוב במטבע המקומי ולא להסכים אוטומטית להמרה לשקלים במסוף. לפי ויזה, DCC עלול לכלול מרווח של כמה אחוזים, אך גם מנפיק הכרטיס הישראלי יכול לגבות עמלת מט"ח. ההשוואה הנכונה היא בין הסכום הסופי שיופיע בשקלים בשתי החלופות, כולל עמלות, ולא בין הכיתוב "Guaranteed Rate" לשער יציג שמופיע בגוגל. בדקו לפני הנסיעה את תעריפון הכרטיס ואת אופן קביעת שער ההמרה.
אם המסוף מציג תשלום ביורו לעומת מחיר סופי בשקלים, אפשר לחשב את היחס ולהשוות לשער ההמרה המשוער ולתנאי הכרטיס. אל תסתמכו על הכיתוב "Guaranteed rate" כאילו הוא הבטחה למחיר זול; הוא בדרך כלל מבטיח את השער שמוצע על ידי ספק ה־DCC, לא את השער הטוב ביותר בשוק.
דוגמה: כמה יכולים לעלות 200 אירו?
נניח עסקה של 200 אירו. לצורך המחשה בלבד, שער המרה בסיסי הוא 4 שקלים לאירו. אם חברת האשראי מוסיפה 2.5% עמלת המרה, החיוב עשוי להסתכם ב-820 שקל. אם מסוף DCC מציע שער של 4.20 שקלים לאירו, החיוב בשקלים יגיע ל-840 שקל. כלומר פער של 20 שקל על עסקה אחת. אלה מספרים בדויים לצורך לימוד השיטה, לא שערי חליפין עדכניים או עמלות של חברה מסוימת.
בדוגמה אחרת, אם מנפיק הכרטיס אינו גובה עמלת מט"ח, החיוב במטבע המקומי עשוי להיות זול עוד יותר. מצד שני, אם נעשה שימוש בכרטיס בעל עמלה יקרה מאוד, יש לחשב שוב. אין מספר אחד של "עמלת חו"ל" שמתאים לכל כרטיס.
אילו עמלות עלולות להופיע בכרטיס אשראי?
| עלות | מי עשוי לגבות | איך בודקים |
|---|---|---|
| עמלת עסקת מט"ח | מנפיק הכרטיס | תעריפון הכרטיס |
| מרווח המרה | ספק מט"ח או מנפיק | השוואת שער העסקה לשער הייחוס |
| DCC | בית עסק או ספק סליקה | מסך ההצעה במטבע מקומי מול שקלים |
| עמלת משיכת מזומן | מנפיק הכרטיס ומפעיל כספומט | מסך הכספומט ותעריפון הכרטיס |
| עמלת שירות מיוחדת | מפעיל שירות או מתווך | תנאי העסקה לפני אישור |
מה קורה כשמושכים כסף בכספומט?
בכספומט של מדינה זרה אפשר להיתקל בשני סוגי חיוב נפרדים: עמלה קבועה או אחוזית על עצם המשיכה, והצעה להמיר את הסכום לשקלים. אם הכספומט מציע "Conversion" או "Without conversion", חשוב לקרוא את המסך. לעתים האפשרות לדחות המרה אינה בולטת, אך המשיכה עצמה עדיין אפשרית במטבע המקומי. בדקו את התנאים לפני אישור סופי.
העמלה הקבועה של הכספומט יכולה להפוך כמה משיכות קטנות ליקרות. במקרים מסוימים עדיף למשוך סכום סביר אחד במקום כמה סכומים קטנים, אם הדבר מתאים לכם מבחינת בטיחות. מצד שני, נשיאת מזומן רב יוצרת סיכון לגניבה או לאובדן, ולכן אין מסקנה אחת נכונה לכל טיול.
מה עדיף: כרטיס, מזומן או שירות המרה מראש?
במדינות רבות כרטיסי אשראי מתקבלים כמעט בכל מקום, ולכן אין צורך לצאת עם מזוודה של מזומן. עם זאת, בשווקים, בתחבורה מקומית מסוימת ובאזורים מרוחקים עדיין אפשר להזדקק למזומן. מי שקונים מטבע זר בישראל צריכים להשוות שער קנייה, עמלת שירות ותנאי קנייה בחזרה של יתרה לא מנוצלת.
אפשר גם לבדוק כרטיסי אשראי או שירותי תשלום שמציעים החזקה של כמה מטבעות, אם הם זמינים ללקוחות מישראל. חשוב לוודא מה בדיוק כלול: עמלה של אפס אחוז להמרה אינה בהכרח מבטלת מרווחי שער או מגבלות אחרות. יש להשוות תעריפון בפועל ולא להסתמך על פרסומת.
איך מצמצמים הוצאות לפני הטיסה?
- בדקו באפליקציית הבנק או חברת האשראי את שיעור עמלת המט"ח ואת מסגרת הכרטיס.
- שמרו אמצעי תשלום חלופי במקום נפרד למקרה של חסימה או אובדן.
- הגדירו התראות לכל עסקה ועקבו אחר עסקאות חריגות.
- בררו אם יש מגבלות על השכרת רכב או פיקדון במלון באמצעות כרטיס מסוים.
- בדקו איזה סכום מזומן נחוץ ליום הראשון, בלי להמיר סכום גדול סתם כך.
- החליטו מראש כיצד תגיבו להצעת DCC, ובכל מקרה קראו את המחיר הסופי לפני אישור.
הזווית הישראלית: עסקאות בשקלים מחו"ל והטעויות השכיחות
תשלום בשקלים באתר הזמנות בינלאומי אינו מבטיח שהסליקה נעשית בישראל או שלא תיגבה עמלת מט"ח. יש אתרים שמציגים מחיר בשקלים אבל מחייבים דרך גורם זר; התנאים תלויים במנפיק ובספק הסליקה. יש לבדוק בחשבונית ובדף החיוב מה היה מטבע העסקה המקורי ומה נגבה בפועל.
מי שמתכננים טיסות ומלונות יכולים לקרוא גם את מדריך Booking.com שלנו ואת מדריך Google Flights. ההפרש בין טיסה "זולה" לבין טיסה יקרה יותר יכול להימחק כשמוסיפים עמלות המרה, מזוודות ושירותים נוספים.
תכנון תקציב תשלומים לחופשה של שבוע
לפני נסיעה, כדאי לרשום את ההוצאות הצפויות בשלוש קבוצות: תשלומים גדולים שהזמנתם מראש, הוצאות יומיומיות בכרטיס ומזומן מקומי לשירותים שאין בהם אפשרות נוחה לשלם בכרטיס. כך אפשר להעריך כמה חשיפה למטבע זר נוצרת בפועל. לא תמיד יש טעם להמיר סכום גדול בישראל אם רוב ההוצאות כבר שולמו, אבל גם לא כדאי להגיע ליעד בלי אמצעי תשלום חלופי.
לדוגמה, אם המלון כבר שולם מראש והטיסות מסודרות, אולי יהיו לכם בעיקר ארוחות ותחבורה מקומית. במצב כזה אפשר לבדוק אם עדיף לשלם בכרטיס שעמלת המט"ח שלו נמוכה ולהחזיק מעט מזומן. אם נוסעים לאזור כפרי שבו עסקים קטנים מקבלים בעיקר מזומן, התכנון יכול להיות שונה לגמרי. תמיד צריך לשקלל ביטחון אישי ונגישות לכספומטים.
מה עושים אם בית העסק חייב בשקלים בלי לבקש רשות?
אם גיליתם בקבלה שהעסקה הומרה לשקלים למרות שביקשתם לחייב במטבע המקומי, שמרו את הקבלה, את פרטי העסקה ואת תצלום מסך ההצעה אם צילמתם אותה. פנו תחילה לבית העסק ובקשו בירור. אם לא נפתר, פנו למנפיק הכרטיס ושאלו אם קיימת אפשרות לערער על בחירת מטבע שנעשתה ללא הסכמה. לפי הסברי ויזה, ספק DCC אמור להציג אפשרות בחירה ברורה ולא לבחור במקומכם.
כדאי גם לבדוק אם החיוב הסופי בכרטיס תואם את הסכום שהוצג בעת התשלום. כאשר יש פער חריג, ייתכן שמדובר בשער המרה, בחיוב זמני, בפיקדון של מלון או בטעות אחרת. לפני פתיחת תלונה חשוב להבחין ביניהם ולתעד את המקרה.
טיפים לסוגי עסקאות נפוצים בחו"ל
- מסעדות: בדקו אם דמי שירות או טיפ כבר נכללו, והאם הטיפ מחויב במטבע המקומי.
- מלונות: ייתכן חיוב פיקדון זמני בעת הצ'ק-אין, גם כשהלינה שולמה מראש. בדקו את גובה הפיקדון ואת מועד שחרורו.
- השכרת רכב: חלק מחברות ההשכרה דורשות כרטיס על שם הנהג ומסגרת מספקת לפיקדון, ולא מקבלות כל כרטיס דביט.
- חנויות אונליין בחו"ל: בחירת שקלים באתר אינה מוכיחה שמדובר בעסקה מקומית. בדקו את המטבע שבו הסליקה תתבצע.
- כספומטים: לפני האישור האחרון התבוננו בשני חלקי המסך: עמלת המפעיל והצעת ההמרה הן שתי עלויות שונות.
שאלות נפוצות
האם תמיד צריך לבחור במטבע המקומי?
לעתים קרובות זה משתלם יותר, אך בדקו את תנאי כרטיסכם ואת ההצעה שעל המסוף. חשוב להשוות עלות כוללת.
האם עמלת DCC היא עמלת חברת האשראי?
לא בהכרח. היא יכולה להגיע מספק ההמרה של העסקה, בעוד שמנפיק הכרטיס עשוי לגבות עמלה נפרדת.
האם אפשר לדחות DCC ולבצע את העסקה?
לפי כללי ויזה, הבחירה אמורה להיות חופשית והסירוב להמרה לא אמור למנוע את הרכישה או המשיכה.
האם טוב יותר למשוך סכום גדול בכספומט?
זה יכול להפחית מספר עמלות קבועות, אבל הגדלת סכום המזומן יוצרת סיכון. צריך לשקלל את שני הגורמים.
איך יודעים כמה עלתה ההמרה באמת?
משווים את מחיר העסקה המקורי ואת החיוב הסופי בשקלים, כולל עמלות, ומבררים את שיטת השער לפי תעריפון הכרטיס.
מה ההבדל בין שער יציג לשער שבו מחויב כרטיס?
שער יציג שמפרסם בנק מרכזי משמש לעתים כנקודת ייחוס, אבל הוא לא בהכרח השער שבו כרטיס אשראי ממיר עסקה. מנפיקי כרטיסים עשויים להשתמש בשערי רשתות תשלום, בשערי חברות שירות ובמנגנוני עיבוד שונים, לצד עמלה לפי התעריפון. בנוסף, יום ביצוע העסקה אינו תמיד יום ההמרה הסופית. לכן השוואה לשער יציג של רגע הרכישה יכולה ליצור רושם מוטעה על גובה העמלה.
כדי לברר חיוב, שמרו את סכום העסקה במטבע המקורי, את מועד העסקה ואת המסמך שמראה את ההמרה. כאשר מתקבל החיוב הסופי, השוו את הנתונים אל תנאי הכרטיס. זה יעזור לזהות אם ההפרש נובע משער המרה, עמלה או שינוי בערך המטבע בין יום העסקה ליום החיוב.
אחרי מה לעקוב?
לעמלות החדשות של מנפיקי הכרטיסים, למבצעים ולשערי ההמרה בפועל. הטיפים כאן מתאימים לאורך זמן, אבל התעריפים משתנים ולכן אין להסתמך על אחוז ישן שמופיע באתר כלשהו.
מקורות: Visa – Dynamic Currency Conversion; התעריפון וההסכמים של מנפיק הכרטיס הרלוונטי. עודכן באוקטובר 2026.