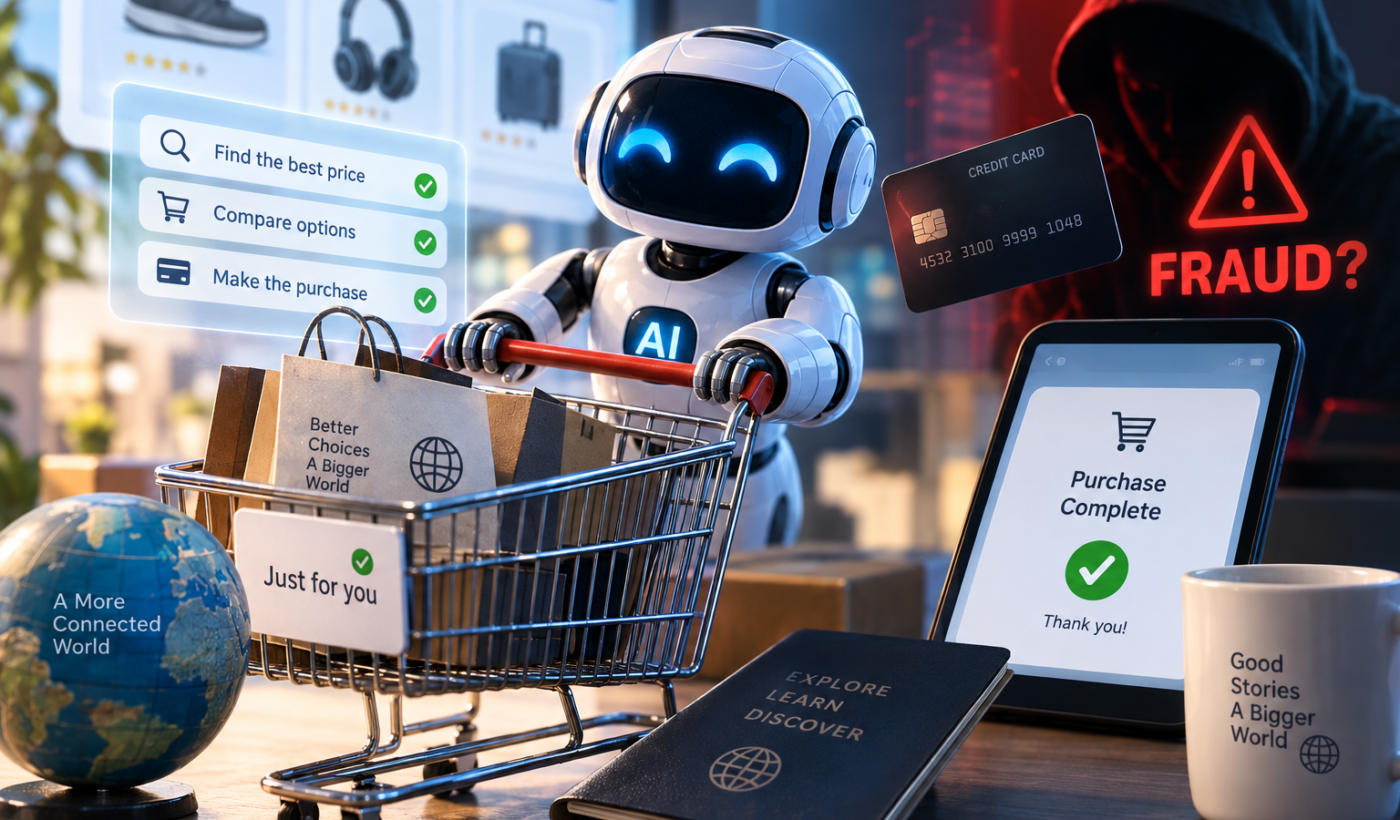
עד לא מזמן בינה מלאכותית יכלה לעזור למצוא מוצר, להשוות מחירים או לבחור מלון. עכשיו היא מתחילה לעשות עוד צעד: לבצע את הקנייה עצמה.
סוכני AI יכולים לחפש בין מוצרים, להשוות הצעות ולפעול לפי מגבלות שקבע המשתמש. מערכות תשלומים חדשות כבר מאפשרות, לפחות בחלק מהניסויים והשירותים, גם ליזום או להשלים תשלום בשם הלקוח.
המעבר הזה מעורר שאלה שהבנקים וחברות האשראי מתחילים להתמודד איתה ברצינות: מה קורה כשהסוכן טועה — או כשהוא נופל להונאה?
בספטמבר הזהירו בנקים גדולים, בהם Bank of America, NatWest, ING, Capital One ו־Commonwealth Bank of Australia, כי המסחר באמצעות סוכני AI מתפתח מהר יותר מחלק ממנגנוני ההגנה, האחריות והפיקוח שנועדו להגן על הצרכן. בין הסיכונים שעליהם הצביעו: שימוש לא בטוח במידע פיננסי, בחירה באמצעי תשלום פחות מוגנים והונאות שמנצלות את הדרך שבה סוכנים מחפשים ומקבלים החלטות. לפי Reuters, הבנקים ביקשו גם יותר שקיפות לגבי האופן שבו סוכנים מקבלים החלטות ומי נושא באחריות כשמשהו משתבש.
5 נקודות מרכזיות
- סוכני AI כבר לא משמשים רק להשוואת מחירים: חברות תשלומים בודקות ומפעילות מערכות שבהן הם יכולים גם ליזום רכישה בשם המשתמש.
- הבנקים מזהירים שמנגנוני ההגנה והאחריות עדיין לא מותאמים באופן מלא למסחר אוטונומי.
- אחת השאלות המרכזיות היא כיצד מוכיחים מה בדיוק המשתמש הרשה לסוכן לקנות.
- Visa, Mastercard ו־American Express בונות מערכות שנועדו לזהות סוכן מורשה ולתעד את כוונת המשתמש.
- אין כיום כלל בינלאומי אחד שקובע מי אחראי בכל מקרה שבו סוכן קונה מוצר לא נכון, חורג מההוראות או נופל להונאה.
מהו בעצם סוכן AI לקניות?
המונח המקובל הוא Agentic Commerce — מסחר שבו הבינה המלאכותית לא רק מציגה אפשרויות, אלא מסוגלת לבצע פעולות בדרך להשגת מטרה. זה חלק מהמעבר הרחב יותר מ־AI שעונה לשאלות ל־סוכני AI שמבצעים משימות עבור המשתמש.
במקום לשאול "מה המלון הזול ביותר בלונדון?", אפשר לתת לסוכן הוראה מורכבת יותר: "מצא לי מלון במרכז לונדון, עם ציון גבוה, עד 180 ליש"ט ללילה. אם המחיר יורד מתחת ל־150 ליש"ט — הזמן אותו."
ההבדל קטן מבחינת המשתמש, אבל גדול מבחינת מערכת התשלומים. ברגע שהתוכנה יכולה לפעול בכסף אמיתי, צריך לדעת לא רק מי בעל הכרטיס — אלא גם מי הסמיך את הסוכן, למה הוא הסמיך אותו ומה היו גבולות ההרשאה.
הטכנולוגיה כבר אינה רק רעיון. Visa הודיעה בדצמבר 2025 כי היא ושותפיה השלימו מאות עסקאות מבוקרות בעולם האמיתי שאותחלו בידי סוכני AI. Mastercard דיווחה ביולי 2026 על פיילוט במולדובה שבו בוצעו תשלומים באמצעות סוכן AI במסגרת Agent Pay ובהסכמת המשתמש.
למה הבנקים מודאגים?
הבעיה אינה שה־AI בהכרח יבחר תמיד את המוצר הלא נכון. הקושי הוא שסוכן אוטומטי מוסיף חוליה חדשה בין הצרכן, החנות ומערכת התשלומים.
לפי Reuters, הבנקים שהשתתפו בדיונים בנושא הזהירו בין היתר מכך שסוכן עלול להעביר מידע פיננסי לגורם שאינו מאובטח מספיק, לבחור בדרך תשלום שמספקת פחות הגנה לצרכן או ליפול להונאה שנבנתה במיוחד עבור מערכות אוטומטיות. הם העלו גם שאלות של שקיפות: האם המשתמש יודע מדוע הסוכן בחר בחנות או במוצר מסוים, והאם האינטרסים של הסוכן תמיד זהים לאלה של הלקוח?
ומה קורה אם ה־AI קונה את הדבר הלא נכון?
נניח שנתתם לסוכן הוראה: "קנה לי את הדגם הזה אם המחיר יורד מתחת ל־200 דולר". הסוכן מוצא מוצר שנראה כמעט זהה ב־185 דולר וקונה אותו — אבל מדובר בדגם אחר.
מי אחראי? התשובה עשויה להשתנות לפי המדינה, תנאי השירות, אמצעי התשלום והדרך שבה נוסחה ואושרה ההוראה.
וזה אחד האתגרים המרכזיים של מסחר באמצעות סוכנים: מערכת התשלומים המסורתית יודעת לבדוק אם כרטיס היה תקף ואם עסקה אושרה, אבל בעולם החדש צריך לדעת גם מה הייתה כוונת המשתמש.
איך מוכיחים מה המשתמש באמת אישר?
Mastercard מנסה להתמודד עם הבעיה באמצעות מנגנון שנקרא Verifiable Intent, שפותח יחד עם Google. הרעיון הוא ליצור תיעוד עמיד לשינוי שמקשר בין זהות המשתמש, ההוראות שנתן לסוכן והעסקה שבוצעה בפועל.
לפי Mastercard, המנגנון אמור ליצור הוכחה קריפטוגרפית לכך שהמשתמש אישר את הפעולה ולספק תיעוד שניתן יהיה להשתמש בו גם במקרה של מחלוקת.
במקום לתת לסוכן הרשאה כללית "לקנות בשבילי", אפשר להגדיר הוראה מדויקת יותר: "קנה את המוצר הזה בלבד, בסכום של עד 100 דולר, מסוחר מוכר, עד יום שישי". ככל שההרשאה ברורה ומתועדת יותר, קל יותר לבדוק אחר כך אם הסוכן פעל במסגרת שקבע המשתמש.
Visa מנסה לוודא שגם החנות יודעת מול מי היא עומדת
גם Visa בונה תשתית למסחר מהסוג הזה. אחד האתגרים הוא שהחנות צריכה לדעת אם מי שפונה אליה הוא סוכן אמיתי שפועל עבור לקוח — או בוט זדוני.
Trusted Agent Protocol של Visa, שפותח בשיתוף Cloudflare, נועד לאפשר לסוחרים לזהות סוכנים מורשים ולהבחין ביניהם לבין בוטים זדוניים במהלך תהליך הקנייה והתשלום.
American Express מתכננת הגנה מפני טעויות של הסוכן
American Express הכריזה באפריל על Amex Agent Purchase Protection, מנגנון שאמור בעתיד להרחיב הגנות מסוימות גם לרכישות שמבצע סוכן AI רשום.
לפי החברה, כאשר לקוח יאשר לסוכן רשום לבצע רכישה והמערכת תעביר ל־American Express את כוונת הרכישה המאומתת, לקוחות זכאים יהיו מוגנים מחיובים מסוימים הנובעים מטעות של הסוכן.
חשוב לדייק: נכון לספטמבר 2026, American Express מגדירה את ההגנה כ־Coming soon. כלומר, מדובר במערכת שנמצאת בהקמה ולא בהגנה שכבר חלה באופן גורף על כל רכישה שמבוצעת באמצעות AI.
ומה אם הסוכן נופל לאתר מתחזה?
זה אחד התרחישים שמטרידים את חברות התשלומים במיוחד. בעולם של חיפוש רגיל, אדם יכול לראות אתר חשוד ולהחליט לא לקנות ממנו. סוכן אוטומטי צריך לבצע בעצמו את ההבחנה בין חנות אמיתית לבין אתר שנבנה כדי להטעות אותו.
הסיכון אינו תיאורטי לחלוטין: כבר היום קיימות דוגמאות לכך שסוכני AI שקיבלו גישה לכלים ולמערכות חיצוניות עלולים לבצע פעולות בלתי צפויות. כשמוסיפים לתמונה גם הרשאה להשתמש בכסף, הצורך בבקרה ובהגבלות נהיה משמעותי עוד יותר.
החוק לא נעלם כשנכנס AI לתמונה
בבריטניה כבר ניסו לתת תשובה לחלק מהשאלות האלה. רשות התחרות והשווקים, CMA, פרסמה במרץ הנחיות מיוחדות לשימוש בסוכני AI והבהירה עיקרון פשוט: עסק שמשתמש בסוכן AI אינו פטור מחובותיו כלפי הצרכן.
בהנחיות ה־CMA נכתב שאם סוכן AI שבו משתמש העסק עושה דבר בלתי חוקי, האחריות נשארת אצל העסק. במקביל, המחקר של הרשות על Agentic AI מצביע על שאלות חדשות של שקיפות, הגנת הצרכן ואחריות כאשר מערכות מתחילות לקבל החלטות ולפעול בשם בני אדם.
אבל יש הבדל בין מצב שבו החנות מפעילה סוכן משלה לבין מצב שבו הצרכן בוחר שירות AI חיצוני ושולח אותו לבצע קנייה. במקרה השני עשויים להיות מעורבים כמה גורמים — מפעיל הסוכן, החנות, הבנק וחברת התשלומים — והחלוקה המדויקת של האחריות תלויה בנסיבות ובדין המקומי.
אז מי אחראי היום?
אין תשובה אחת לכל המקרים.
אם התשלום היה בלתי מורשה ונעשה בעקבות גניבת פרטי כרטיס, עשויים לחול מנגנוני ההגנה הקיימים של הבנק או חברת האשראי. אם לעומת זאת המשתמש נתן לסוכן הרשאה לקנות, אבל הסוכן פירש לא נכון את ההוראה או בחר מוצר שלא התכוונו אליו — התמונה מסובכת יותר.
לכן חברות התשלומים מתמקדות כיום בשלושה דברים: זהות, הרשאה וכוונה. מי הסוכן? מי הרשה לו לפעול? ומה בדיוק הוא קיבל אישור לעשות?
מה כדאי לעשות לפני שנותנים ל־AI לקנות בשבילכם?
בשלב הנוכחי כדאי להתייחס לסוכן AI כמו לעוזר שקיבל הרשאה להשתמש בכסף — ולא כמו למנוע חיפוש.
לפני שנותנים לו לבצע רכישה, כדאי לבדוק שאפשר להגדיר:
- תקרת מחיר ברורה.
- מוצר או קטגוריה מדויקים.
- רשימת חנויות או ספקים מותרים.
- האם נדרש אישור נוסף לפני התשלום.
- האם הסוכן רשאי לשמור או לקבל גישה לפרטי תשלום.
- כיצד מבטלים עסקה או מגישים מחלוקת במקרה של טעות.
ברכישות יקרות, הזמנות נסיעה או פעולות שקשה לבטל, עדיין הגיוני להשאיר את האישור האחרון בידי אדם.
הזווית הישראלית
גם בישראל המערכת הפיננסית כבר מתכוננת לעולם שבו AI מקבל תפקיד פעיל יותר. בנק ישראל ציין במאי 2026 את Agentic AI — "בינה מלאכותית סוכנית" כאחת המגמות המרכזיות שמתפתחות בבנקאות בעולם, לצד שימוש ב־AI במניעת הונאות, אבטחה, ניהול סיכונים ואשראי.
בסקירת בנק ישראל נכתב כי גם בישראל כבר ניכרים ניסויים ראשונים ושילוב של יישומי AI בתאגידים הבנקאיים. היא אינה קובעת מערכת נפרדת לרכישות שמבצע סוכן קניות עצמאי בשם הצרכן, אבל היא מראה שהשאלה כיצד מפקחים על מערכות אוטונומיות כבר נמצאת על שולחן הרגולטורים.
אחרי מה לעקוב
התחרות הגדולה בשנים הקרובות לא תהיה רק על מי יפתח את סוכן הקניות החכם ביותר. Visa, Mastercard, American Express, חברות AI, בנקים ואתרי מסחר מנסים במקביל לקבוע כיצד תיראה התשתית שמחברת בין הסוכן לבין הכסף שלנו.
Mastercard, למשל, השיקה בספטמבר את Agent Connect, שנועד לחבר בין סוחרים, סוכני AI וספקי תשלומים ולאפשר עסקאות מאושרות בידי המשתמש.
השאלה החשובה לצרכן פשוטה יותר: אם נותנים ל־AI רשות להשתמש בכסף שלנו — איך נדע שהוא עושה רק את מה שביקשנו ממנו, ומי יחזיר את הכסף כשהוא לא עושה זאת?