בתים עדיין מוצעים למכירה בארצות הברית, אבל פחות קונים מוכנים לחתום על חוזה. לפי נתונים שפרסם ב-20 באוקטובר איגוד המתווכים האמריקאי NAR, מספר חוזי רכישת הבתים הקיימים צנח בספטמבר ב-7.3% לעומת אוגוסט והגיע לרמתו הנמוכה ביותר מאז תחילת סדרת המדידה ב-2001. עליית ריביות המשכנתאות היא ההסבר המרכזי, אך מאחורי הנתון מסתתר גם שוק שבו הקונים והמוכרים מתקשים להסכים על המחיר הנכון.
חמישה דברים שחשוב לדעת
- מדד החוזים לרכישת בתים קיימים בארצות הברית ירד בספטמבר 2026 ב-7.3% לעומת אוגוסט.
- בהשוואה לספטמבר 2025 נרשמה ירידה של 11.3%.
- המדד הגיע לרמה של 66.0 נקודות, השפל בסדרה שמתחילה ב-2001.
- ארבעת האזורים המרכזיים במדינה רשמו ירידות; במערב הן היו החריפות ביותר.
- חוזה שנחתם אינו זהה למכירה שהושלמה, ולכן המדד מאותת על פעילות עתידית ולא מודד ישירות עסקאות סופיות.
הנתון ששבר שיא שלילי
מדד Pending Home Sales מבוסס על חוזי מכירה של בתים קיימים, בדרך כלל חודש או חודשיים לפני השלמת העסקה. הנתון משמש לכן כסימן מקדים למצב הפעילות בשוק. מדד של 66.0 נקודות הוא קריאה נמוכה במיוחד ביחס לשנת הבסיס 2001, שבה נקבע ערך מדד של 100.
לפי האיגוד, ההאטה לא התמקדה בעיר אחת. במערב נרשמה ירידה חודשית של 9.2%; בדרום 8.2%; במערב התיכון 6.5%; ובצפון-מזרח 4.2%. גם בהשוואה שנתית כל האזורים ירדו, עובדה שמקשה לייחס את התוצאה לשוק מקומי ספציפי או לאסון נקודתי.
למה ריבית המשכנתאות משנה כל כך?
משפחה שקונה בית בארצות הברית בוחנת בדרך כלל את ההחזר החודשי, ולא רק את מחיר הנכס. כשמחירי הבתים גבוהים והריבית על משכנתא ל-30 שנה עולה, אותו תקציב חודשי מאפשר לרכוש נכס זול יותר. רוכשים רבים בוחרים להמתין בתקווה שהריבית תרד או שמוכרים יסכימו להפחית את המחיר.
על פי רויטרס, הריבית הממוצעת למשכנתא קבועה ל-30 שנה התקרבה באותה תקופה לכ-7.4%, השיעור הגבוה ביותר זה כמעט שלוש שנים. התייקרות האנרגיה והאינפלציה הגבירה את החשש שהריבית תישאר גבוהה לאורך זמן. עם זאת, המספר מתאר מדידה במועד דיווח מסוים, ולא את הריבית שכל לווה יכול לקבל.
ב-22 באוקטובר פרסמה Freddie Mac עדכון נוסף: הריבית הממוצעת על משכנתא קבועה ל-30 שנה ירדה ל-7.32%, לאחר 7.40% בשבוע שקדם לו. זהו שינוי שבועי קטן אחרי תקופה של התייקרות חדה, והוא אינו משנה את תמונת ההאטה בספטמבר. לנתוני הריבית העדכניים.
האם המחירים עומדים לקרוס?
לא בהכרח. ירידה במספר החוזים אינה מדד ישיר למחירי הבתים, ושני המשתנים יכולים לנוע בקצבים שונים. לדברי הכלכלן הראשי של NAR, לורנס יון, מיעוט יחסי של נכסים הנמכרים עקב מצוקה פיננסית תומך במחירים, גם כאשר מספר העסקאות יורד. מוכרים שאין להם צורך דחוף לעבור יכולים להמתין, בעוד קונים מתקשים לעמוד בתשלומי המשכנתא.
המצב עשוי ליצור שוק מפוצל: באזורים שבהם מלאי הדירות גדל, מוכרים מציעים הנחות ותנאים נוחים; באזורים שבהם ההיצע נמוך, המחירים עשויים להמשיך להיות יציבים למרות חולשה בהיקפי המכירה. לכן אין להסיק מהנתון הארצי על רחוב או שכונה מסוימים.
הזווית הישראלית: מה המשמעות למשקיעים?
מי שבוחן רכישת נכס להשקעה בארצות הברית צריך להיזהר מהסתמכות על נתון ארצי אחד. יש לבדוק ברמת העיר והשכונה את מחירי העסקאות בפועל, שכר הדירה, שיעור הנכסים הריקים, ארנונה מקומית, ביטוחים, ריבית מימון ועלויות תחזוקה. ירידה בחוזי הרכישה יכולה להגדיל כוח מיקוח בשוק אחד, אך לא בהכרח לשפר תשואה בשוק אחר.
כדאי להבחין גם בין תשואה ברוטו לבין תשואה נטו, ובין מחיר שנדרש בפרסום לבין מחיר עסקה שהושלמה. קנייה במזומן אינה פוטרת מבדיקת הביקוש לשכירות ומהוצאות קבועות שעלולות לעלות.
מי שבוחן השקעות באופן ממוקד יכול להיעזר גם במדריך ההשקעות בקליבלנד ובמדריך ההשקעות באורלנדו, כדי להשוות שווקים שונים זה מזה ולא להסיק מסקנה מהנתון הארצי בלבד.
אחרי מה לעקוב
נתוני מכירות הבתים שהושלמו באוקטובר ובנובמבר, התפתחות הריבית על משכנתאות ומלאי הדירות שזמין למכירה. הנתון הבא יוכל להראות אם הירידה החריפה בספטמבר הייתה שינוי מגמה או תקופה נקודתית של המתנה.
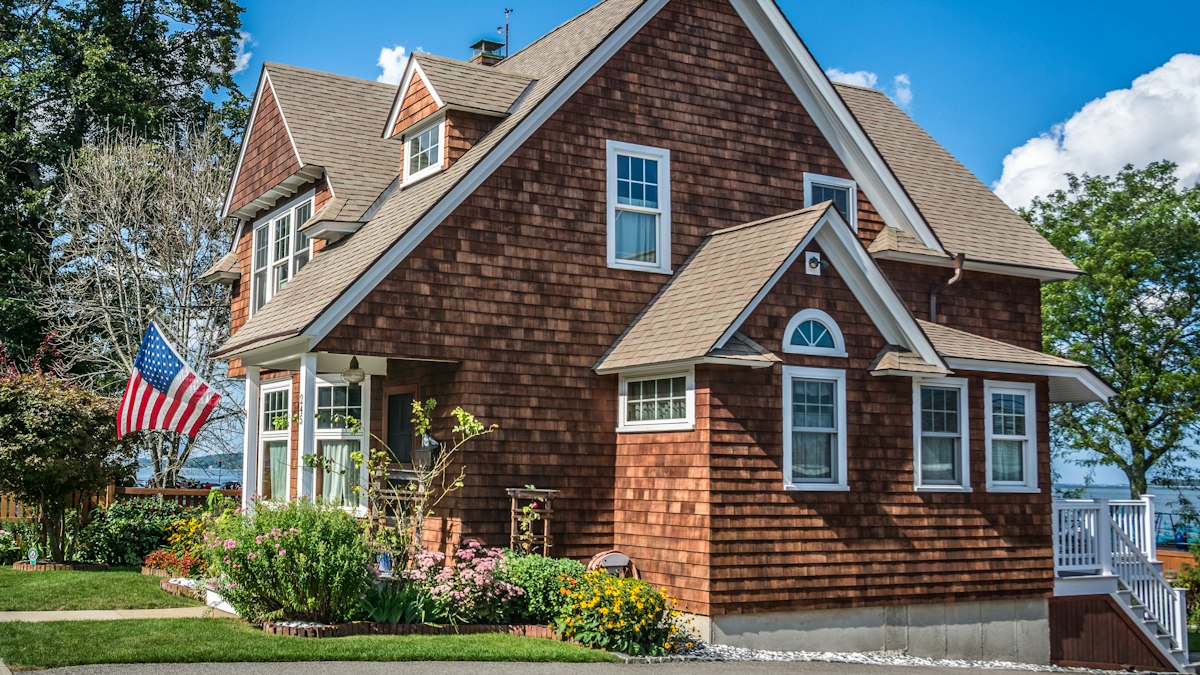
קרדיט לתמונה הראשית: בית בפרבר אמריקאי, תמונת אילוסטרציה לשוק הדיור. Photo by Nikolay Loubet on Unsplash.
מקורות: NAR – ההודעה הרשמית; רויטרס על השפל ההיסטורי.