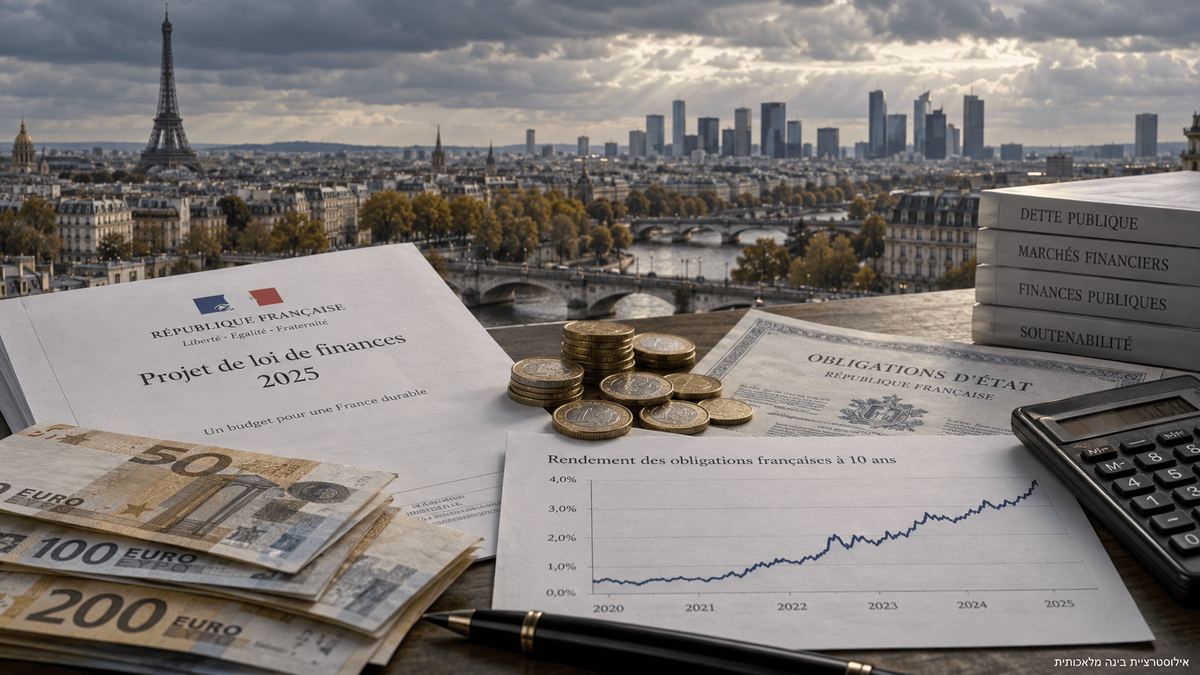
תמונת השער נוצרה בבינה מלאכותית לצורך המחשה בלבד; אינה צילום תיעודי של אירוע או אדם.
צרפת נכנסת לעוד סתיו תקציבי מתוח, והפעם השווקים כבר גובים מחיר ברור יותר על חוסר הוודאות. התשואה על אג"ח ממשלת צרפת לעשר שנים הגיעה ב-22 באוקטובר לכ-5.11% — הרמה הגבוהה מאז 2002 — והפער מול האג"ח הגרמניות המקבילות זינק לכ-174 נקודות בסיס, בהיקף המזכיר את ימי משבר החוב בגוש היורו. ברקע: גירעון של 5.4% מהתוצר, חוב שמתקרב ל־120% מהתוצר, ממשלת מיעוט ובחירות לנשיאות בעוד פחות משנה.
עדכון 25 באוקטובר 2026: לפי נתוני רויטרס, תשואת האג"ח הממשלתית של צרפת לעשר שנים הגיעה לכ-5.11%, ופרמיית הסיכון מול גרמניה לכ-174 נקודות בסיס. הנתונים משקפים את המסחר ביום הפרסום ועשויים להשתנות. הדיווח המלא.
5 נקודות מרכזיות
- התשואה על אג"ח צרפת לעשר שנים הגיעה ב-22 באוקטובר לכ-5.11% — שיא מאז 2002.
- פרמיית הסיכון לעומת גרמניה הגיעה לכ-174 נקודות בסיס — הרמה הגבוהה ביותר זה כ-15 שנה.
- משרד האוצר הצרפתי מעריך שהחוב הציבורי יגיע ל־119.3% מהתוצר ב־2026 ול־121.7% ב־2027.
- הממשלה מתכננת "מאמץ תקציבי" של כ־54 מיליארד אירו כדי להוריד את הגירעון לכ־5% מהתוצר ב־2027.
- Moody’s לא הורידה את הדירוג: ב־23 באוקטובר נשאר דירוג צרפת Aa3, אך התחזית נשארה שלילית והסוכנות הדגישה שהמשך המסלול תלוי ביכולת לאשר תקציב אמין.
המספר שהשוק מסתכל עליו
בשוק האג"ח לא מסתכלים רק על הריבית שצרפת משלמת, אלא גם על הפער בינה לבין גרמניה. אג"ח ממשלת גרמניה משמשות נקודת ייחוס מרכזית בגוש היורו, ולכן הפער ביניהן לבין האג"ח הצרפתיות הוא מדד מקובל לפרמיית הסיכון שהמשקיעים דורשים מצרפת.
ב-22 באוקטובר הפער הזה הגיע לכ-173.58 נקודות בסיס — יותר מ-1.7 נקודת אחוז — הרמה הגבוהה ביותר מאז משבר החוב בגוש היורו בראשית העשור הקודם. כך דווח ברויטרס ב-22 באוקטובר. לפי Reuters, המהלך משקף שילוב של חשש מהחוב והגירעון, אי־ודאות פוליטית ועלייה כללית בתשואות בעולם בעקבות מחירי אנרגיה גבוהים יותר וציפיות לריבית גבוהה לאורך זמן.
גם הריבית עצמה כבר כואבת
התשואה על האג"ח הצרפתיות לעשר שנים הגיעה ב-22 באוקטובר לכ-5.11% — הגבוהה ביותר מאז יולי 2002. המשמעות אינה שצרפת מתקשה לגייס כסף: היא ממשיכה להנפיק חוב כרגיל. אבל כל גיוס חדש בריבית גבוהה יותר מעלה בהדרגה את עלות שירות החוב ומצמצם את מרחב התמרון של הממשלה.
נגיד הבנק המרכזי של צרפת, עמנואל מולן, הזהיר ביום שישי כי עליית עלויות הריבית עלולה ליצור "חנק הדרגתי" של הכספים הציבוריים. לדבריו, צרפת אינה יכולה לבנות על כך שהבנק המרכזי האירופי יתערב כדי לפתור את בעיית החוב שלה. Reuters דיווח כי מולן הדגיש במקביל שהמערכת הפיננסית עצמה חזקה וממומנת היטב — ולכן המצב אינו מקביל למשבר הבנקאי של 2008.
Moody’s השאירה את הדירוג — אבל לא הסירה את האזהרה
ב־23 באוקטובר Moody’s החליטה להשאיר את דירוג האשראי של צרפת על Aa3, בניגוד לציפיות של חלק מהאנליסטים להורדת דירוג. התחזית נשארה שלילית, כלומר הסוכנות עדיין רואה סיכון להורדה בעתיד אם פריז לא תצליח לייצב את החוב ולצמצם את הגירעון.
משרד האוצר הצרפתי הציג את ההחלטה כהכרה באמינות תקציב 2027, אך Moody’s עצמה הדגישה את הסיכון הפוליטי: פרלמנט מפוצל, ממשלת מיעוט ובחירות לנשיאות באביב 2027. הבדיקה הגדולה הבאה מצד סוכנויות הדירוג היא של S&P ב־27 בנובמבר.
החוב: 119.3% השנה, 121.7% בשנה הבאה
לפי התחזית שמשרד האוצר הצרפתי העביר למועצה העליונה לכספים ציבוריים, החוב הציבורי צפוי להגיע ל־119.3% מהתוצר ב־2026 ול־121.7% ב־2027. לשם השוואה, ב־2025 הוא עמד על 115.7%, וב־2019 עוד היה מתחת ל־100%.
גם הגירעון נשאר גבוה. הממשלה צופה גירעון של 5.4% מהתוצר השנה ושל 5% ב־2027 — הרבה מעל רף ה־3% של כללי התקציב האירופיים. לנתונים המלאים.
עליית הריבית כבר מתגלגלת לתקציב: לפי מסמכי הסנאט, עלות שירות החוב של המדינה צפויה להגיע ל־72.9 מיליארד אירו ב־2027, וצרכי המימון הכוללים לכ־339.7 מיליארד אירו. המשמעות היא שחלק גדל מהתקציב הולך לריבית במקום לשירותים או להשקעות — גם בלי שהחוב עצמו מפסיק לעלות.
54 מיליארד אירו של "מאמץ תקציבי"
לקורנו הציג יעד של כ־54 מיליארד אירו של חיסכון והתאמות בתקציב 2027. הוא מנסה לעשות זאת בלי העלאת מסים רחבה, באמצעות ריסון ההוצאה והאטת הקצב שבו תקציבי המדינה גדלים.
בין הצעדים שעליהם דיבר: הקפאת תקציב המדינה במונחים נומינליים, למעט תשלומי ריבית ותקציב הביטחון; קיצוצים משמעותיים בחלק מהמשרדים; וצמצום הוצאות בתחומי העבודה והמדיניות החברתית. Reuters פירט את צעדי החיסכון שעל השולחן.
אבל התקציב הוא קודם כול בעיה פוליטית
מאז הבחירות המוקדמות של 2024 אין בצרפת רוב פרלמנטרי יציב. הממשלה נשענת על רוב משתנה, והעברת תקציב הפכה בשנתיים האחרונות למבחן הישרדות חוזר.
החוקה הצרפתית מאפשרת לממשלה להשתמש בסעיף 49.3 ולהעביר תקציב ללא הצבעה רגילה באספה הלאומית. אלא שהמהלך מאפשר לאופוזיציה להגיש מיד הצעת אי־אמון. במילים אחרות, תקציב שלא מצליח להשיג רוב הופך במהירות להצבעה על המשך כהונת הממשלה.
למה 2027 קשה אפילו יותר
הבחירות לנשיאות צפויות באפריל–מאי 2027, ולכן למפלגות האופוזיציה יש פחות תמריץ להתפשר על קיצוצים, רפורמות או הקפאות הוצאה חודשים ספורים לפני הקמפיין. זו בדיוק הסיבה שהשווקים לא מסתכלים רק על המספרים בתקציב, אלא גם על השאלה אם יש ממשלה שמסוגלת להעביר אותו. להקשר הפוליטי הרחב יותר אפשר לקרוא גם במדריך בָּעוֹלָם לבחירות בצרפת 2027.
לפי Reuters, אם לא יושג תקציב עד סוף השנה, אחת האפשרויות היא חוק זמני שימשיך את מסגרת תקציב 2026. אפשרות כזאת תמנע השבתה של המדינה, אבל עלולה להקפיא השקעות ולהקשות עוד יותר על צמצום הגירעון.
צרפת כבר משלמת יותר מאיטליה בחלק מהשוק
אחד הסמלים הבולטים לשינוי בתמחור הסיכון הוא שבחלק מהטווחים תשואות האג"ח הצרפתיות כבר גבוהות מאלה של איטליה — מדינה שבמשך שנים נחשבה לחשופה יותר למשבר חוב.
זה לא אומר שהשוק "מעדיף את איטליה על צרפת" בכל מובן, אלא שהאי־ודאות הפוליטית והפיסקלית בצרפת מקבלת כיום משקל גדול יותר בתמחור. עבור משקיעים, יציבות של ממשלה והיכולת להעביר תקציב הפכו לחלק מהערכת הסיכון לא פחות מנתוני החוב עצמם.
האם מדובר כבר במשבר חוב?
עדיין לא. צרפת אינה מתקשה למכור אג"ח, הבנקים שלה אינם נמצאים תחת לחץ דומה לזה שנראה במשבר הפיננסי, והבנק המרכזי מדגיש שהמערכת הפיננסית חזקה וממומנת היטב.
אבל מולן גם הזהיר שלא נכון להניח שהבנק המרכזי האירופי יוכל או ירצה לפתור את הבעיה עבור פריז. מבחינתו, הדרך למנוע הידרדרות היא תקציב שכולל חיסכון ומחזיר את הגירעון למסלול יורד. בדברי הבנק המרכזי אין טענה שצרפת כבר במשבר — יש אזהרה שהמשך העלייה בחוב ובריבית עלול להפוך את הבעיה לקשה הרבה יותר.
למה זה חשוב גם מחוץ לצרפת
צרפת היא הכלכלה השנייה בגודלה בגוש היורו ושוק האג"ח הממשלתי שלה הוא מהגדולים באירופה. אם פרמיית הסיכון שלה ממשיכה להתרחב, ההשפעה אינה נשארת בתוך פריז: היא יכולה להשפיע על עלויות המימון של מדינות אחרות, על הבנקים האירופיים, על האירו ועל תנאי האשראי לחברות.
זו גם הסיבה שהסיפור הצרפתי אינו עוד ויכוח פנימי על תקציב. אם הממשלה תצליח להעביר תקציב אמין ולהראות שהגירעון מתחיל לרדת, הלחץ בשוק האג"ח יכול להירגע. אם המאבק הפוליטי יגרור עוד ממשלה למשבר, המשקיעים עשויים לדרוש פרמיית סיכון גבוהה עוד יותר.
אחרי מה לעקוב
שלושה דברים יקבעו את הטון בשבועות הקרובים: הפער בין אג"ח צרפת לגרמניה, הפרטים הסופיים של תקציב 2027 והיכולת של לקורנו לגבש רוב — או לפחות למנוע רוב שיפיל את הממשלה. אם התשואה ל־10 שנים תישאר סביב הרמות הנוכחיות, גם תשלומי הריבית עצמם יהפכו לנושא מרכזי יותר בוויכוח התקציבי.
הזווית הישראלית
לישראל אין חשיפה ישירה מיוחדת לחוב הצרפתי, אבל לחץ מתמשך על אחת הכלכלות הגדולות באירופה יכול להשפיע דרך שער האירו, הריבית בגוש והפעילות הכלכלית באירופה. עבור חברות ישראליות שפועלות בשוק האירופי, אלה משתנים שיכולים להשפיע על מימון, יצוא והשקעות גם בלי משבר חוב מלא.
מקורות
- Reuters — פרמיית הסיכון של צרפת והפער מול גרמניה
- Reuters — תחזית החוב והגירעון
- Reuters — תרחישי המאבק על תקציב 2027
- Banque de France — מצב המערכת הבנקאית באירופה