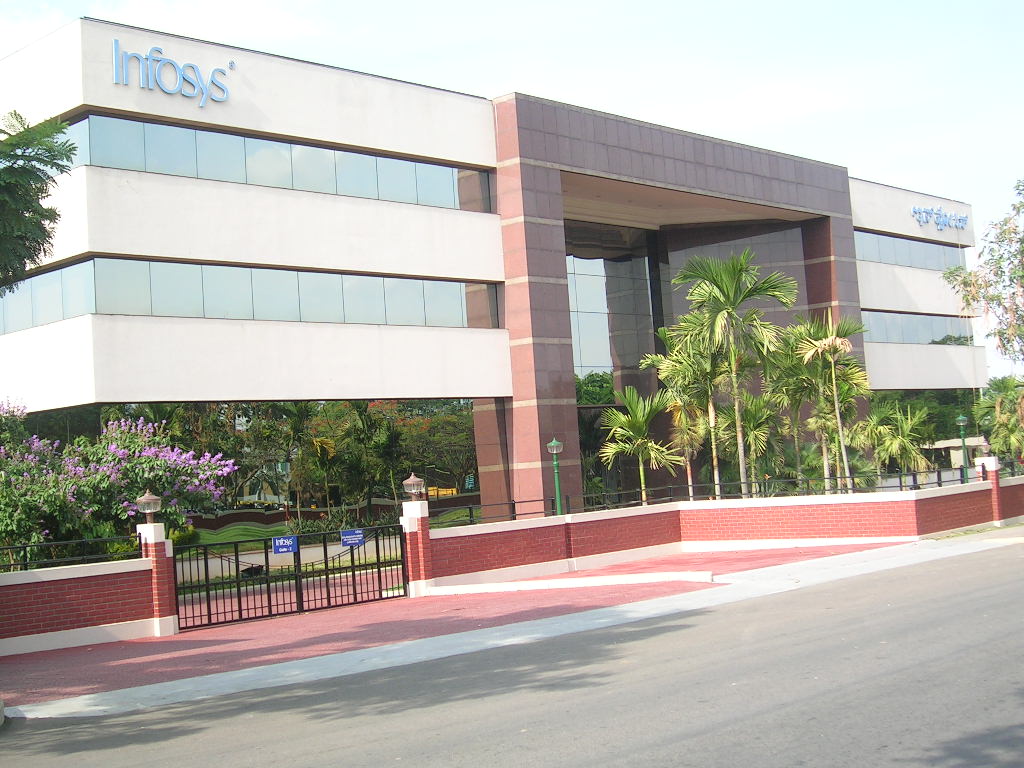
קרדיט לתמונה הראשית: הכניסה למטה חברת Infosys בבנגלור, צילום ארכיון. Sundar / Wikimedia Commons.
מניית אינפוסיס (Infosys) ירדה במסחר בהודו ביום שני, 26 באוקטובר 2026, לאחר שענקית שירותי המחשוב הורידה את תחזית צמיחת ההכנסות לשנת הכספים 2027 לטווח של 1%–2%, לעומת תחזית קודמת של 1.5%–3%. במקביל הציגה החברה צמיחה של 29% בהכנסות משירותי בינה מלאכותית לעומת הרבעון הקודם. השילוב הזה ממחיש את האתגר של חברות שירותי הטכנולוגיה: פעילות ה־AI מזנקת, אבל עדיין אינה מספיקה כדי להאיץ את כלל ההכנסות.
אינפוסיס פרסמה את הדוח הכספי ביום שישי, 23 באוקטובר, והמשקיעים הגיבו עם פתיחת המסחר ביום שני. לפי רויטרס, המניה איבדה עד כ־2.7% בראשית היום. החברה פועלת מהודו ומשרתת לקוחות גלובליים בתחומי תוכנה, ייעוץ, תפעול וטכנולוגיות AI.
5 דברים שצריך לדעת על הדוחות
- תחזית הצמיחה נחתכה: הכנסות החברה צפויות לעלות ב־1%–2% בשנת הכספים 2027 במונחי מטבע קבוע, לעומת 1.5%–3% בתחזית הקודמת.
- ההכנסות הרבעוניות: 5.145 מיליארד דולר ברבעון שהסתיים ב־30 בספטמבר, עלייה של 1.5% לעומת שנה קודם במטבע קבוע.
- פעילות ה־AI צומחת: הכנסות שירותי הבינה המלאכותית גדלו ב־29% לעומת הרבעון הקודם והגיעו ל־10.5% מההכנסות.
- חוזים חדשים: החברה דיווחה על עסקאות גדולות בהיקף כולל של 5.2 מיליארד דולר, 62% מהן פעילות חדשה.
- הרווחיות נשמרה: שיעור הרווח התפעולי עמד על 21%, ותחזית שולי הרווח נותרה 20%–22%.
מה בדיוק השתנה בתחזית?
אינפוסיס מעריכה כעת כי תסיים את שנת הכספים שתסתיים במרץ 2027 עם צמיחה של 1%–2% בהכנסות במטבע קבוע — דרך מדידה שמנטרלת את השפעת שינויים בשערי החליפין. ברבעון השני צמחו ההכנסות ב־1.2% לעומת הרבעון הראשון וב־1.5% לעומת הרבעון המקביל בשנה שעברה באותה מתודולוגיה.
הורדת התחזית מצביעה על ציפייה להאטה בהמשך השנה ביחס למה שהנהלת החברה העריכה קודם. לפי דיווחי השוק, הביקוש בקרב לקוחות בצפון אמריקה, בענפי ההייטק והקמעונות, נותר חלש יחסית, והחברות שמשתמשות בשירותי מיקור חוץ מפעילות לחץ להוזלת מחירים ולהגדלת התפוקה.
אם ה־AI צומחת, למה המשקיעים מודאגים?
לפי הודעת אינפוסיס, ההכנסות משירותי בינה מלאכותית מהוות כעת 10.5% מההכנסות הכוללות, לעומת 8.2% ברבעון הקודם. זו צמיחה מהירה בתחום מסוים, אך רוב הכנסות החברה עדיין מגיעות משירותים אחרים. לכן גם גידול חד בביקוש ל־AI לא מבטיח שיפור מיידי בתחזית של החברה כולה.
מעבר לכך, הבינה המלאכותית משנה גם את אופי השירותים שקונים הלקוחות: חברות מצפות שאוטומציה תפחית שעות עבודה ועלויות פרויקט. כך עשויה לגדול הדרישה לפרויקטי AI חדשים בזמן שהמחירים לשירותי פיתוח ותפעול מסורתיים נמצאים בלחץ. זה אינו אומר שה־AI פוגעת בהכרח באינפוסיס; מדובר בשני כיוונים שפועלים במקביל, ועליהם החברה נדרשת להתחרות.
עסקאות גדולות, אך אי־ודאות בטווח הקצר
אינפוסיס דיווחה על זכייה בחוזים גדולים בהיקף כולל של 5.2 מיליארד דולר, ובהם חוזה בודד בהיקף העולה על שני מיליארד דולר. 62% מערך העסקאות הגדולות מוגדר פעילות חדשה. הנתון חיובי מבחינת צבר העבודה, אך חוזה רב־שנתי אינו מתורגם בהכרח להכנסות באותו רבעון; ההכרה בהכנסות נפרסת לאורך הביצוע.
החברה הודיעה גם על דיבידנד ביניים של 26 רופי למניה. הסכומים החיוביים לא שינו את העובדה שהשוק התמקד בתחזית הצמיחה הנמוכה יותר. לנתונים המלאים בהודעת החברה.
מה ההשלכה על חברות תוכנה אחרות?
אינפוסיס היא אחת החברות הגדולות בענף שירותי ה־IT ההודי, לצד TCS ו־HCLTech. מצבה מעניק הצצה לבחירות של חברות גדולות ברחבי העולם: האם הן מבקשות פרויקטים חדשים מספק חיצוני, מקימות מרכזי טכנולוגיה בתוך הארגון, או משתמשות בכלי AI כדי לצמצם את היקף העבודה הנדרשת? המגמות הללו אינן מוכיחות שכל הענף נמצא במשבר, אך הן מסבירות מדוע המשקיעים בוחנים לא רק את הכנסות ה־AI אלא גם את סך הרווחיות והצמיחה.
הזווית הישראלית
התמונה רלוונטית גם לחברות תוכנה ושירותי טכנולוגיה ישראליות. גידול בביקוש לפתרונות AI אינו שקול אוטומטית לגידול במחזור ההכנסות, משום שלקוחות עשויים לדרוש התייעלות ומחירים נמוכים יותר בתחומים אחרים. בהשוואת חברות מומלץ להפריד בין הכנסות קיימות, צבר חוזים וציפיות עתידיות. לקריאה נוספת: מדריך המניות שלנו לחברות בארה״ב ובישראל.
אחרי מה לעקוב?
דוחות הרבעונים הבאים, שולי הרווח, קצב הפיכת עסקאות גדולות להכנסות, והאם חלקה של פעילות ה־AI בהכנסות החברה ימשיך לעלות. תגובת מניה ביום מסחר יחיד אינה מספיקה כדי לקבוע מגמה ארוכת טווח.
מקורות: Infosys – דוח הרבעון, 23.10.2026 · הודעת החברה המלאה · Reuters, 26.10.2026. צילום ארכיון: מטה אינפוסיס בבנגלור, Sundar / Wikimedia Commons, CC BY-SA 3.0.