המניה נופלת אף שהמכירות צומחות: אינטל (INTC) איבדה כ־30% במהלך המסחר ביום שישי, 30 באוקטובר 2026, לאחר שהציגה תחזית מאכזבת לרבעון הרביעי והזהירה מפני האטה ממושכת במחשבים אישיים, מחסור ברכיבים והשקעות כבדות במפעלים. ברבעון השלישי דווקא גדלו ההכנסות ב־21%, בעיקר בזכות ביקוש למעבדי שרתים. אבל המשקיעים חוששים שהחברה אינה מצליחה לתרגם את הביקוש ליכולת אספקה ולתזרים חיובי. לפי רויטרס, הירידה החדה הייתה צפויה למחוק יותר מ־146 מיליארד דולר משווי השוק של אינטל – ירידת ערך המניות, לא סכום כסף שיצא מקופת החברה. רויטרס, 30 באוקטובר.
עודכן ב־30 באוקטובר 2026, במהלך המסחר בוול סטריט. הירידה של כ־30% ודיווח המחיקה של שווי השוק הם נתונים תוך־יומיים; אין לראות בהם שער סגירה סופי.
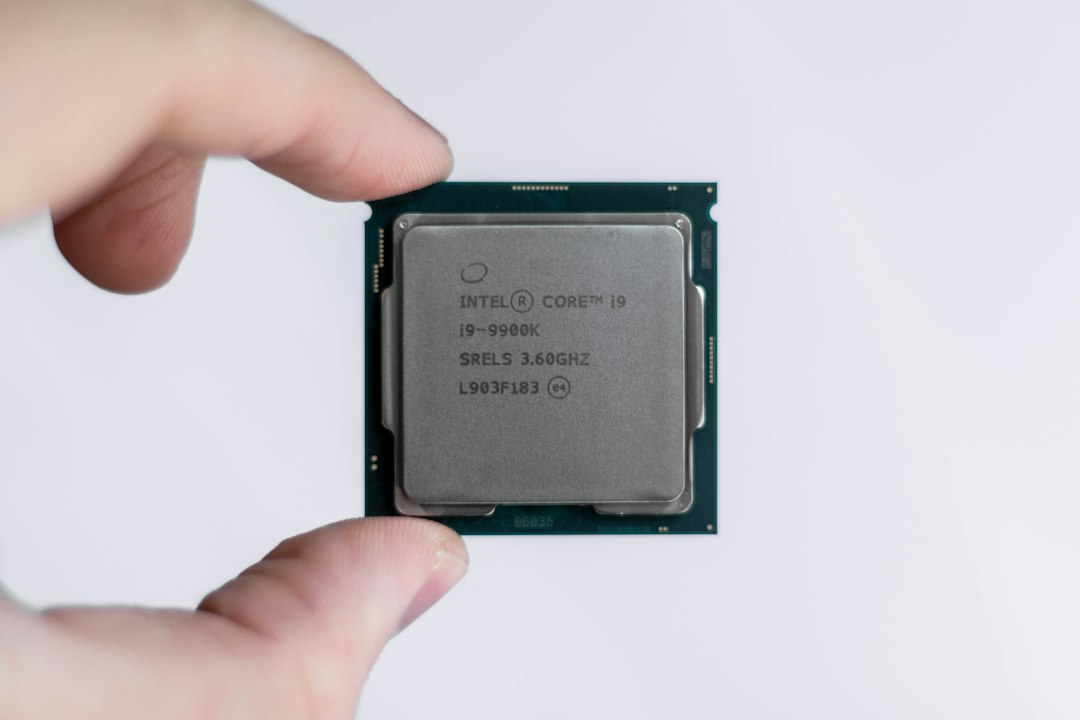
המפולת באינטל אינה מתרחשת בחלל ריק: מניות שבבים וטכנולוגיה נוספות נחלשות על רקע חשש מהוצאות עתק על בינה מלאכותית ומחירי זיכרון גבוהים. אבל אצל אינטל מצטרף לכך קושי ייחודי: הביקוש למעבדי שרתים מסוג Xeon גדל, בעוד מחסור במצעי אריזה ובחלקי ייצור מגביל את היכולת לספק אותם; במחשבים אישיים, לעומת זאת, העלייה במחירי הרכיבים דווקא מרסנת הזמנות. לזה מתווסף השיבוש במפעל בקריית גת, שלפי הערכת סמנכ״ל הכספים יגרע כ־600 מיליון דולר מהכנסות שני רבעונים. דוח Intel 10-Q, הסבר מגבלות האספקה.
חמש נקודות מרכזיות
- המניה: INTC צנחה בכ־30% במהלך המסחר ב־30 באוקטובר, והייתה בדרך לאחד מימי המסחר הקשים בתולדותיה. לא מדובר בשיעור נעילה מאומת.
- התחזית: אינטל צופה לרבעון הרביעי הכנסות של 15–16 מיליארד דולר, לעומת ציפיות אנליסטים של כ־17.07 מיליארד.
- הפער העסקי: הכנסות תחום מרכזי הנתונים וה־AI עלו ב־78%, אבל החברה מתמודדת עם מחסור ברכיבים וביכולת אספקה; עסקי המחשבים האישיים ירדו ב־5%.
- ישראל: הפיצוץ במפעל בקריית גת והשבתתו צפויים לגרוע כ־300 מיליון דולר מהכנסות הרבעון הרביעי וסכום דומה ברבעון הראשון של 2027, לפי הערכת החברה שנמסרה לרויטרס.
- הכסף: אינטל צופה הוצאות הון ברוטו של כ־20 מיליארד דולר בשנת 2026, ואינה מצפה לתזרים מזומנים חיובי בשנה זו. פעילות Foundry הפסידה תפעולית כ־1.85 מיליארד דולר ברבעון.
למה מניית אינטל נופלת אם הדוח עצמו היה חזק?
דוח הרבעון השלישי, שפורסם ביום חמישי לאחר נעילת המסחר, היה חזק במכירות ובמרווחים – אבל פחות חד־משמעי ברווח החשבונאי. ההכנסות גדלו ל־16.513 מיליארד דולר, לעומת 13.653 מיליארד דולר שנה קודם. הרווח המדולל למניה לפי GAAP עמד על 60 סנט, לעומת 90 סנט ברבעון המקביל – ירידה של 33%; לעומתו, הרווח המתואם Non-GAAP עלה ל־52 סנט, לעומת 23 סנט. שיעור הרווח הגולמי לפי GAAP הגיע ל־43%, לעומת 38.2% שנה קודם. השילוב הזה מלמד מדוע לא נכון לסכם את הדוח רק במילים ״עלייה של 21% בהכנסות״. מקור: הודעת Intel ל־SEC, 29 באוקטובר.
אלא ששוק המניות מתמחר בעיקר את הציפיות קדימה. לתקופה שבין אוקטובר לדצמבר צופה אינטל הכנסות של 15–16 מיליארד דולר, רווח מתואם של 25 סנט למניה ושיעור רווח גולמי מתואם של 38%. לפי נתוני LSEG שציטטה רויטרס, האנליסטים ציפו להכנסות של כ־17.07 מיליארד דולר ולרווח מתואם של כ־43 סנט למניה. הפער אינו רק בין הרבעון האחרון לתחזית: הוא בין התוכנית שהמשקיעים כבר תימחרו לבין הקצב שאינטל אומרת שהיא מסוגלת לספק. רויטרס: התחזית וציפיות השוק.
| מדד | תוצאה Q3 2026 | תחזית Q4 2026 |
|---|---|---|
| הכנסות | 16.51 מיליארד דולר | 15–16 מיליארד דולר |
| רווח מדולל GAAP למניה | 0.60 דולר | 0.10 דולר |
| רווח מדולל Non-GAAP למניה | 0.52 דולר | 0.25 דולר |
| שיעור רווח גולמי Non-GAAP | 44.1% | 38.0% |
מקור: Intel Investor Relations. הנתונים בעמודת Q4 הם תחזית הנהלה, לא תוצאות שפורסמו.
הפרדוקס של אינטל: מחסור בשבבים המבוקשים, חולשה בשבבים האחרים
מגזר Data Center and AI הכניס 7.318 מיליארד דולר ברבעון השלישי, זינוק של 78% לעומת השנה שעברה. לעומתו, קבוצת Client Computing and Physical AI – הכוללת את פעילות המעבדים למחשבים אישיים – הכניסה 8.097 מיליארד דולר, ירידה של 5%. בחלק הראשון של העסק, הביקוש למעבדי Xeon למרכזי נתונים גדל יותר מיכולת האספקה, בין היתר בשל מחסור במצעי אריזה מתקדמים. בחלק השני, עליית מחירי הזיכרון ותקציבי מחשוב מוגבלים מכבידים על הביקוש.
לדברי אינטל, המחסור במצעי אריזה, בזיכרון וברכיבים נוספים עלול להימשך גם ב־2027. המשמעות מורכבת: החברה צריכה להשקיע כדי לייצר יותר מוצרים שהלקוחות מבקשים, בזמן שביקוש למוצרים אחרים נחלש. הפתרונות לשתי הבעיות שונים, ושניהם דורשים זמן והון. דוח 10-Q: הביקוש והמחסור ברכיבים.
קריית גת: 600 מיליון דולר שלא יגיעו להכנסות – והשלכות שעדיין נבדקות
האירוע במפעל Intel Fab 28 בקריית גת הוא גורם נוסף, אבל אינו מסביר לבדו את כל הירידה במניה. על פי רויטרס, הפיצוץ באוקטובר גבה את חייהם של שני בני אדם ואדם נוסף נפצע קשה. המפעל הושבת למשך כשבועיים, ומנהל הכספים דיוויד זינסנר העריך שהפגיעה תקטין את ההכנסות בכ־300 מיליון דולר ברבעון הרביעי ובסכום דומה ברבעון הראשון של 2027. החברה מתכננת חזרה הדרגתית לייצור, אך עדיין בוחנת את מצב פרוסות הסיליקון ואת היקף הנזק. לסיקור המורחב בבָּעוֹלָם של הפיצוץ בקריית גת.
בדוח שהוגש לרשות ניירות הערך האמריקאית הבהירה אינטל כי עלויות הפינוי, השיקום, המלאי שנפגע והשפעת ההשבתה על הרווחיות טרם כומתו במלואן. לכן חשוב להבחין בין אובדן הכנסות חזוי של כ־600 מיליון דולר לבין עלות כוללת של האירוע, שעשויה להיות שונה ותלויה גם בביטוח ובמשך החזרה לפעילות. דיווח Intel על האירוע והסיכונים התפעוליים.
הכסף הגדול: מפעלים, חוב והחשש מתזרים שלילי
אינטל מנסה לשקם את יתרונה בייצור שבבים ולבנות את Intel Foundry – פעילות שמייצרת שבבים לקבוצת אינטל ושואפת להתרחב גם לשירותי ייצור עבור לקוחות חיצוניים. מגזר Foundry רשם ברבעון הכנסות של 6.697 מיליארד דולר, אך הפסד תפעולי של 1.853 מיליארד דולר. מרבית המכירות של מגזר הייצור הן העברות בתוך הקבוצה: בדוח המאוחד נמחקו עסקאות בין המגזרים בהיקף של 6.291 מיליארד דולר. לכן אין לחבר את מכירות Foundry למכירות מעבדי המחשבים והשרתים כדי לחשב את הכנסות אינטל. הדוח הרשמי: תוצאות מגזרי הפעילות.
לפי הנהלת אינטל, הוצאות ההון ברוטו ב־2026 יגיעו לכ־20 מיליארד דולר, וב־2027 צפויה עלייה משמעותית נוספת. בסוף ספטמבר היו לחברה כ־21.84 מיליארד דולר במזומן ושווי מזומן, לעומת כ־46.32 מיליארד דולר של חוב לטווח ארוך. באוגוסט גייסה אינטל כ־23 מיליארד דולר בהנפקת מניות לציבור, מהלך שסייע למימון אך גם הגדיל את מספר המניות. הנתונים מדגישים את המורכבות: הכסף שהחברה משקיעה בקווי ייצור חדשים גדול, והתשואה ממנו עשויה להגיע רק בעוד שנים. הודעת Intel על הנפקת המניות ומאזן החברה · רויטרס על מימון ותזרים.
זהו אחד השינויים בתפיסת השוק: המשקיעים אינם מסתפקים בהבטחה להתקדם בייצור מתקדם או בהצלחה בתחום השרתים. הם רוצים לראות כמה עולה להגיע ללקוחות, האם אפשר להגדיל אספקה, ומתי ההשקעה תתחיל לייצר מזומנים באופן מתמשך.
הירידות מתפשטות גם לחברות שבבים אחרות
המסחר ביום שישי התאפיין בירידות רחבות בתחום השבבים: לפי רויטרס, AMD, אנבידיה, ברודקום, מיקרון, Arm וקוואלקום נפגעו גם הן. ההסבר אינו בהכרח בעיה זהה בכל אחת מהחברות, אלא שינוי בתיאבון המשקיעים לסיכון: לצד ביקוש גדול לתשתיות AI התחדדו החששות ממימון השקעות הענק, מהשחיקה בשוק המחשבים ומהזמן שיידרש עד שההוצאות יניבו תזרים. רויטרס: התפשטות הירידות בענף, 30 באוקטובר.
עם זאת, אינטל אינה זהה לאנבידיה או ל־AMD: היא מחזיקה גם מערך ייצור ושאיפה להרחיב עסק של ייצור שבבים ללקוחות אחרים. את ההבדל כדאי לקרוא לצד מדריך מניית אנבידיה, מדריך AMD ומדריך מניית אינטל (INTC).
הזווית הישראלית
המשבר מדגיש מחדש את מעמדה של ישראל במפת הייצור הגלובלית של אינטל, לצד המשמעות האנושית של האסון בקריית גת. אולם אין כעת בסיס לקבוע שהחברה מתכננת פיטורים בישראל, סגירה קבועה של המפעל או ביטול של השקעות מסוימות בעקבות הירידה במניה. אלה צעדים שלא הוכרזו במסגרת הדוח, ואין לערבב בינם לבין התוכנית לחדש את הייצור.
מבחינת המשק הישראלי, השאלה הקרובה היא מתי תחזור הפעילות היצרנית, כמה מהנזק ניתן לתיקון ומה תהיה ההשפעה על ספקים ועל פרויקטים עתידיים. מבחינת משקיע המחזיק INTC, לצד תוצאות החברה קיים גם סיכון של שינוי בשער הדולר מול השקל.
אחרי מה לעקוב?
תחילה יש לבדוק את שער הנעילה הסופי של יום שישי, שכן נתון של ירידה בכ־30% במהלך היום עשוי להשתנות עד סוף המסחר. לאחר מכן, המבחנים המעשיים הם מועד חזרת המפעל בקריית גת לתפוקה, מידת הנזק לפרוסות הסיליקון, זמינות רכיבי האריזה למעבדי Xeon, מחיר הזיכרון למחשבים אישיים, תוצאות הרבעון הרביעי מול תחזית 15–16 מיליארד דולר והאם ההשקעה במפעלים מקדמת את החברה לעבר תזרים חיובי. אלה מדדים עסקיים שניתן יהיה לבדוק בדיווחים הבאים, ולא הבטחה לשינוי בכיוון המניה.
אם אינטל תצליח לספק יותר מעבדי שרתים בלי להכביד עוד על התזרים, זה יהיה סימן שונה מאוד מהמשך צמיחה בהכנסות שמחייבת השקעות הולכות וגדלות. ההבדל הזה, יותר מתנודת המחיר של יום אחד, יקבע כיצד יוערך מהלך ההתאוששות שלה.
מקורות
- Intel – דוחות הרבעון השלישי של 2026, SEC
- Intel – דוח 10-Q, כולל קריית גת, מגבלות אספקה ומידע פיננסי
- Reuters – הירידה במניית אינטל והתפשטות הירידות בשוק השבבים, 30 באוקטובר 2026
- Reuters – תחזית אינטל, המשבר בשוק המחשבים והפגיעה במפעל, 29 באוקטובר
הבהרה: כתבה זו נועדה למסור מידע עיתונאי כללי. היא אינה מהווה ייעוץ השקעות, שיווק השקעות או המלצה לקנייה או מכירה של מניה. הנתונים התוך־יומיים משתנים במהלך המסחר.