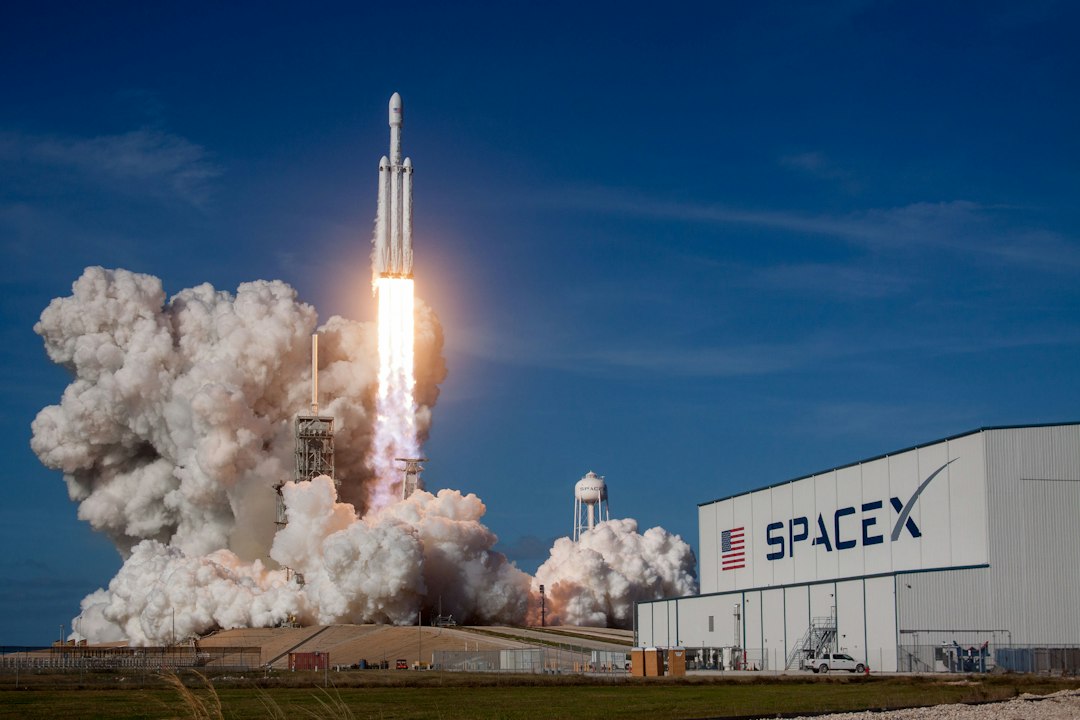
קרדיט לתמונה הראשית: Photo by SpaceX on Unsplash
אילון מאסק אישר כי טסלה וספייס אקס הקימו ועדות מיוחדות של דירקטורים עצמאיים לבחינת מיזוג ביניהן. מאסק רואה יתרונות עסקיים באיחוד, אך הדגיש כי עדיין אין הסכם ואין ודאות שהעסקה תצא לפועל. שילוב פעילות הרכב, הרובוטיקה, הבינה המלאכותית, הלוויינים והשיגורים עשוי ליצור תאגיד בשווי משולב של כ־3.5 טריליון דולר לפי הערכות שוק — אך ההכרעה תלויה גם בבעלי המניות וברגולטורים.
חמש נקודות מרכזיות
- בדיקה רשמית: ועדות עצמאיות בשתי החברות בוחנות אפשרות למיזוג.
- לא עסקה סגורה: אין יחס החלפת מניות, לוח זמנים מחייב או הסכם חתום.
- שווי משולב: הערכות שווי שוק מציבות את שתי החברות יחד באזור 3.4–3.5 טריליון דולר; אין זה בהכרח שווי עסקה.
- החיבור הטכנולוגי: טסלה וספייס אקס משתפות פעולה במיזם השבבים Terafab ומעמיקות פעילות AI.
- מכשול מרכזי: הצבעת בעלי מניות טסלה והפיקוח על ניגודי עניינים.
מה מאסק הודיע?
בשיחת המשקיעים של ספייס אקס, בעקבות פרסום תוצאות הרבעון השלישי ב־20 באוקטובר 2026, אמר מאסק שמיזוג עם טסלה יכול להיות רעיון טוב. לדבריו, שתי החברות הקימו ועדות מיוחדות בעקבות דרישות של בעלי מניות, והוא עצמו אינו משתתף בדיוניהן משום שהוא בעל עניין בשתיהן. TechCrunch — הוועדות המיוחדות.
ההכרזה מסמנת מעבר מדיונים ספקולטיביים לבדיקה פורמלית, אך מאסק עצמו הזהיר מפני ההנחה שמיזוג יתקיים בהכרח. גם אם הוועדות ימליצו על העסקה, יהיה צורך להסכים על תנאים מסחריים, להעביר אישורים תאגידיים ולבחון היבטים רגולטוריים. רויטרס — המכשולים בדרך למיזוג.
למה טסלה וספייס אקס מתקרבות זו לזו?
טסלה מזוהה עם מכוניות חשמליות, סוללות, מערכות נהיגה אוטונומית והרובוט האנושי Optimus. ספייס אקס מפעילה מערכי שיגור ולווייני Starlink, ומרחיבה את תחומי הבינה המלאכותית והמחשוב לאחר רכישת xAI. מה שנראה בעבר כשני עסקים שונים הפך בהדרגה למערך בעל חפיפה בפיתוח שבבים, מערכות AI ותשתיות עתירות אנרגיה.
שתי החברות משתפות פעולה במיזם השבבים Terafab. במקביל מאסק מקדם חזון להקמת מרכזי נתונים במסלול סביב כדור הארץ. הרעיון עשוי להפיק תועלת מיכולת השיגור של ספייס אקס ומהניסיון של טסלה בייצור המוני, בחומרה ובאנרגיה. אבל מרכזי מחשוב בחלל עדיין מציבים אתגרים לא פתורים בקירור, תחזוקה, אמינות ובכדאיות הכלכלית.
מה מספרים דוחות ספייס אקס?
ספייס אקס, שהונפקה השנה תחת הסימול SPCX, דיווחה על הכנסות של כ־14.6 מיליארד דולר ברבעון השלישי של 2026 — זינוק של 161% לעומת הרבעון המקביל. הרווח הנקי עמד על כ־4.4 מיליארד דולר, בהשוואה להפסד בתקופה המקבילה. הרווח התפעולי הסתכם ב־2.8 מיליארד דולר, ו־Adjusted EBITDA הגיע ל־8.8 מיליארד דולר.
החברה ציינה כי תחום Super Intelligence הפך למנוע צמיחה מרכזי, לצד התרחבות שירותי Starlink. ההוצאות על תשתיות מחשוב ושיגור גבוהות, והמשקיעים יצטרכו לבחון לא רק הכנסות ורווחים אלא גם את תזרים המזומנים והיקף ההשקעות הדרוש להמשך ההתרחבות. דוח ספייס אקס לרבעון השלישי, באתר SEC.
כמה עשויה להיות שווה החברה המאוחדת?
לפי נתוני השווי שהופיעו בדיווחים ב־21 באוקטובר, טסלה מוערכת בכ־1.48–1.5 טריליון דולר וספייס אקס בכ־1.95–2 טריליון דולר. חיבור פשוט של השוויים מוביל לכ־3.4–3.5 טריליון דולר, אך שווי השוק אינו קובע מראש מה יהיו תנאי עסקת מיזוג ומה יהיה שווי החברה המשולבת לאחריה. Axios — הערכות השווי.
היתרון הפוטנציאלי הוא ריכוז פעילויות משלימות תחת הנהלה ומבנה הון משותפים. מנגד, העסקה עלולה להפגיש בעלי מניות בעלי אינטרסים שונים, להוסיף מורכבות ניהולית ולחשוף את שתי הפעילויות זו לסיכוני זו.
מה יקרה למניות טסלה וספייס אקס?
אין כרגע תשובה לשאלה כמה מניות יקבל כל משקיע. כל תרחיש של החלפת מניות, רכישה או הקמת חברת אחזקות חדשה מחייב הסכמה על הערכות שווי ועל היחסים בין בעלי המניות. האנליסטים כבר מציעים מודלים; ב־RBC, למשל, נבחן תרחיש של 480 דולר למניית טסלה וחלק של כ־48% לבעלי מניות טסלה בחברה המאוחדת. זו המחשה אנליטית בלבד, ולא הצעה רשמית. MarketWatch — תרחישי האנליסטים.
מאסק מחזיק בעמדת שליטה משמעותית בספייס אקס, אך שיעור זכויות ההצבעה שלו בטסלה נמוך בהרבה. לדבריו, משוכה חשובה תהיה השגת תמיכת בעלי המניות בטסלה. השוק מגיב כבר כעת לציפיות, אבל תגובה במחירי המניות אינה מעידה שהעסקה תתממש או שתיטיב עם כל בעל מניות.
להרחבה על נתוני החברה והסיכונים למשקיעים: מדריך מניית ספייס אקס באתר בָּעוֹלָם.
ניגודי עניינים, רגולציה ואתגר הניהול
מאסק עומד בראש שתי החברות ומחזיק מניות בהן. כל החלטה לגבי יחס ההחלפה יכולה להיטיב עם קבוצה אחת של משקיעים יותר מאחרת, ולכן הוקמו ועדות של דירקטורים עצמאיים. כל עסקה תידרש לעבור את מנגנוני האישור המתאימים ולהיבחן גם מהזווית המשפטית והרגולטורית, בין היתר על רקע החוזים הממשלתיים והפעילות הביטחונית של ספייס אקס.
קיימת גם שאלה תפעולית: האם נכון לנהל ייצור כלי רכב ורובוטים, מערכי אינטרנט לווייני, תעשיית חלל ומחשוב AI תחת חברה ציבורית אחת? הסינרגיה האפשרית ברכש ובמחקר אינה מבטלת הבדלים במודלים העסקיים, ברגולציה ובצרכים ההוניים.
הזווית הישראלית
שתי החברות נוגעות גם לשוק הישראלי: טסלה באמצעות מכוניותיה ופעילות האנרגיה, וספייס אקס באמצעות טכנולוגיות חלל, לוויינות ותקשורת. אם ייצא מיזוג לפועל, הוא עשוי להשפיע על תחרות ושרשראות אספקה בתחומי השבבים, הרובוטיקה והתשתיות, שבהם פועלות גם חברות ישראליות. עם זאת, לא הוכרז על שינוי קונקרטי בפעילותן בישראל בעקבות הדיונים.
אחרי מה לעקוב?
התפתחות משמעותית תהיה פרסום המלצות הוועדות ותנאי עסקה אפשרית, לרבות יחס החלפת מניות והסדרי ממשל תאגידי. לאחר מכן יהיה צורך לעקוב אחר עמדת בעלי המניות, הרגולטורים והנתונים הכספיים החדשים. אספת בעלי המניות של טסלה המתוכננת לדצמבר עשויה לספק במה לדיון נוסף, אך אינה מועד מאושר להשלמת המיזוג.
עודכן: 21 באוקטובר 2026. מקורות: Reuters, Associated Press, דוחות SpaceX.