סין מעמיקה את יתרונה במרוץ העולמי להקמת תעשייה מופחתת פליטות: מתוך 36 פרויקטים תעשייתיים גדולים שהגיעו להחלטת השקעה סופית בשנה האחרונה, 23 נמצאים בסין. כך עולה מנתונים חדשים שפרסם ב־4 בנובמבר 2026 ארגון Mission Possible Partnership, העוקב אחרי מעבר של ענפים מזהמים במיוחד לייצור נקי יותר. היקף ההשקעות המיוחס לסין מגיע לכ־45 מיליארד דולר, והמדינה אחראית לכמחצית מהמפעלים שפועלים או נמצאים בהקמה במאגר הפרויקטים. אירופה וארה"ב מנסות לצמצם פערים, אבל יותר ויותר מדינות מתפתחות נכנסות גם הן לתחרות על המפעלים, המשרות והדלקים של העשורים הבאים.
4 בנובמבר 2026. הנתונים אינם עוסקים רק בפאנלים סולאריים או ברכב חשמלי. המחקר בוחן בעיקר את המעבר לתעשייה מופחתת פליטות בתחומים שקשה במיוחד להפוך לנקיים: פלדה, מלט, אלומיניום, כימיקלים ודלקים לתעופה ולספנות. לכן 23 הפרויקטים הסיניים אינם 23 מפעלי סוללות או פאנלים סולאריים. המשמעות שלהם רחבה יותר: מי שייצר בעתיד את חומרי הגלם והדלקים הנקיים עשוי להשפיע גם על שרשראות אספקה, השקעות ותעסוקה ברחבי העולם. רויטרס, 4 בנובמבר; מאגר Global Project Tracker.
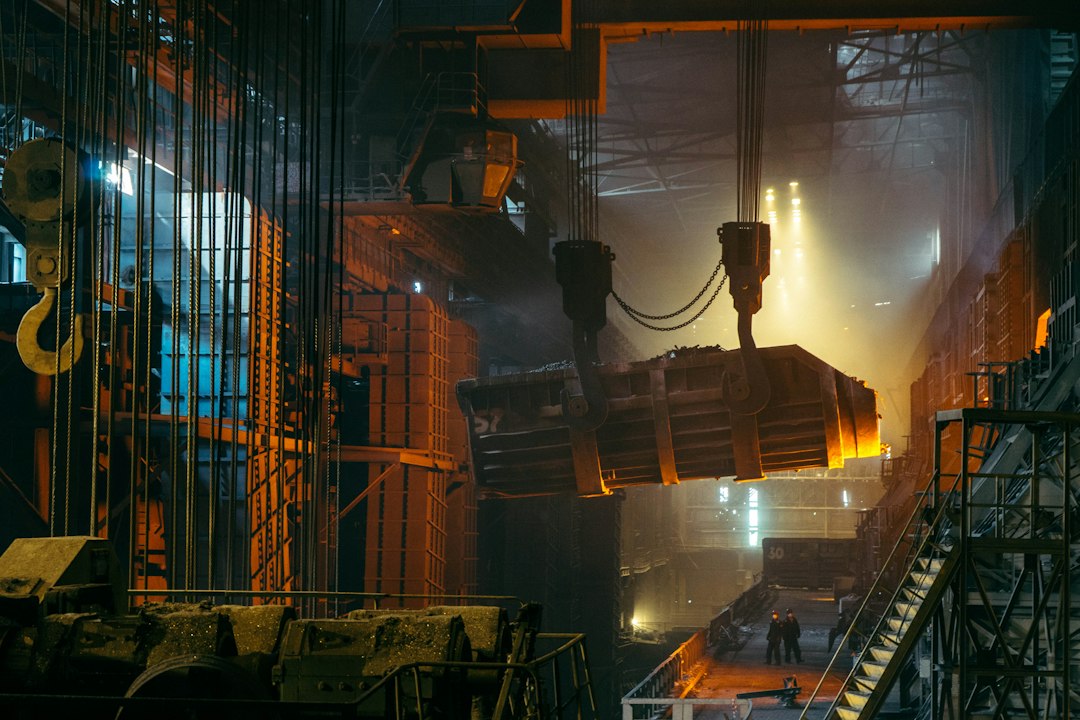
צילום אילוסטרציה של ייצור פלדה. התמונה אינה מתעדת אחד מהמפעלים שנכללו במחקר ואינה מעידה על רמת הפליטות של המפעל המצולם.
חמישה דברים שצריך לדעת
- 23 מתוך 36: כ־64% מפרויקטי התעשייה הנקייה הגדולים שהגיעו להחלטת השקעה סופית ב־12 החודשים האחרונים נמצאים בסין.
- 49% מהמפעלים במאגר: מתוך 189 פרויקטים שכבר פועלים או הוחלט להשקיע בהקמתם, 93 ממוקמים בסין. מדובר במדגם הענפים שבוחן הארגון, לא במחצית מכל מפעלי התעשייה בעולם.
- 838 פרויקטים נוספים עדיין בצנרת: הם הוכרזו או נמצאים בשלבי פיתוח, אבל רבים מהם טרם הבטיחו מימון והחלטת השקעה סופית.
- המדינות המתפתחות מצמצמות פערים: קניה, פרגוואי ודרום אפריקה הן דוגמאות למיזמים חדשים המנצלים אנרגיה מתחדשת כדי לייצר דשנים ודלקים נקיים יותר.
- החשמל הוא צוואר הבקבוק: אם כל הפרויקטים המתוכננים ייצאו לפועל, הם ידרשו לפי האומדן כ־3,500 טרה־ואט־שעה בשנה, והם יתחרו על אספקת החשמל עם מרכזי נתונים ותעשיות נוספות.
מה באמת מצא המחקר החדש?
ארגון Mission Possible Partnership (MPP) עוקב אחרי פרויקטים מסחריים להפחתת פליטות בתעשיות עתירות אנרגיה. בדיווח שהתפרסם ב־4 בנובמבר נמסר כי ב־12 החודשים האחרונים הגיעו 36 פרויקטים גדולים ברחבי העולם להחלטת השקעה סופית (Final Investment Decision, או FID), שיא לתקופה זו. 23 מהם בסין. על פי רויטרס, המדינה הבטיחה השקעות בהיקף של כ־45 מיליארד דולר בתעשיות הנכללות במעקב.
החלטת השקעה סופית אינה זהה לפתיחת מפעל. זהו שלב שבו יזם או קבוצת משקיעים מחליטים להקצות הון ולקדם את הבנייה. לאחר מכן יכולים לחלוף שנים עד לתחילת הייצור, ופרויקטים עדיין עלולים להתעכב או להתייקר. לכן אין להסיק שכל 36 המפעלים החלו לפעול השנה.
לפי נתוני המאגר המעודכנים שצוטטו ברויטרס, ברחבי העולם יש 189 פרויקטים שכבר פועלים או עברו החלטת השקעה, מהם 93 בסין. עוד 838 מיזמים נמצאים בשלבי הכרזה או פיתוח. חלקם עשויים להתקדם, אבל אחרים עלולים להיתקע בשל מחירי חשמל, עלויות מימון, רישוי או היעדר לקוחות המתחייבים לרכוש את התוצרת. מקור: רויטרס; מתודולוגיית MPP.
באילו תעשיות סין צוברת יתרון?
המרוץ הנוכחי כולל כמה ענפים שקשה להפחית בהם את פליטות גזי החממה. פלדה ומלט דורשים חום רב ותהליכים כימיים שמייצרים פליטות גם כאשר החשמל נקי; אלומיניום מצריך כמויות חשמל גדולות; ואמוניה ומתנול מיוצרים לעיתים קרובות באמצעות דלקים מאובנים, אף שקיימות טכנולוגיות שיכולות להפחית את פליטות הייצור שלהם.
הפתרונות שונים מענף לענף: חשמול תהליכים, שימוש בחשמל ממקורות מתחדשים, מימן דל־פליטות, חומרי גלם חלופיים ולכידת פחמן במקומות שבהם קשה אחרת להפחית פליטות. לא כל פרויקט שמכונה "נקי" הוא נטול פליטות באופן מלא, ויש לבדוק את מקור האנרגיה ואת פליטות התהליך לכל אורך שרשרת הייצור.
לפי ניתוח MPP שצוטט ביורוניוז, סין מחזיקה ביותר מ־90% מכושר הייצור העולמי של מתנול מופחת פליטות שנכלל בקטגוריה זו, וביותר מ־40% מכושר ייצור האלומיניום הנקי יותר. היקפים כאלה עשויים להעניק לסין יתרון של גודל, ניסיון תפעולי ויכולת להציע מחירים תחרותיים.
למה סין מצליחה להקים מפעלים מהר יותר?
ההובלה הסינית אינה תוצאה של החלטה ממשלתית אחת. לאורך שנים נבנו במדינה רשתות ספקים, תשתיות חשמל, מערכי לוגיסטיקה ותעשיות משלימות, לצד תמיכה ממשלתית והתפתחות שוק מקומי גדול. למפעל חדש קל יותר להצליח כשבסביבתו כבר פועלים יצרני רכיבים, חברות הנדסה, מפעלים המסוגלים לקנות את התוצרת ומקורות חשמל בהיקף גדול.
יתרון נוסף הוא הניסיון התעשייתי. מעבר לייצור מופחת פליטות מחייב לא רק רעיון הנדסי אלא גם יכולת להפעיל אותו בכמויות מסחריות, לפתור תקלות ולשפר תפוקה. עם זאת, גם התעשייה הסינית מתמודדת עם עודף כושר ייצור בענפים מסוימים, לחץ על מחירים ורווחיות והחשש מפני חסמי סחר בשווקים אחרים. סוכנות האנרגיה הבינלאומית, דוח 2026.
פאנלים סולאריים, סוללות ורכב חשמלי: היתרון הסיני רחב עוד יותר
הנתונים של MPP מתייחסים לתעשייה כבדה ולדלקים דלי־פליטות, אך גם בשרשראות אספקה אחרות של אנרגיה נקייה ניכרת דומיננטיות סינית. לפי דוח Energy Technology Perspectives 2026 של סוכנות האנרגיה הבינלאומית (IEA), סין אחראית לכ־85% מכושר הייצור בשרשרת האספקה של תעשיית הפאנלים הסולאריים וכ־80% מכושר הייצור של רכיבים מרכזיים בשרשרת סוללות הליתיום־יון. בשלבים מסוימים הריכוז אף גבוה יותר: כ־95% בייצור פרוסות סיליקון לפאנלים וכ־97% בייצור חומרי אנודה.
בענף הרכב החשמלי, לפי דוח Global EV Outlook 2026, כ־70% מכלי הרכב החשמליים בעולם יוצרו בסין ב־2025, לצד יותר מ־80% מתאי הסוללה. יש להפריד בין היקף הייצור בשנה מסוימת לבין כושר ייצור שנתי אפשרי: אלה מדדים שונים.
התמונה הזאת מוסברת בהרחבה גם בכתבת בָּעוֹלָם על הדומיננטיות הסינית בענף הרכב החשמלי ובמדריך לסוללות מצב מוצק. הנתון החדש של MPP משלים את התמונה: מעבר למכוניות ולפאנלים, גם הדלקים וחומרי הגלם של כלכלה מופחתת פליטות עומדים להפוך למוקד תחרות.
האם אירופה וארה"ב כבר הפסידו?
לא בהכרח. לסין יתרון ברור ביכולת הייצור ובקצב המעבר מהכרזה על פרויקט להחלטת השקעה, אך לאירופה ולארה"ב יש בסיסים תעשייתיים, חברות הנדסה, מחקר ותשתיות פיננסיות מפותחות. האיחוד האירופי מקדם את תוכנית Clean Industrial Deal, שהוצגה ב־2025 במטרה לגייס יותר מ־100 מיליארד אירו לתמיכה בתעשייה נקייה, ומנסה לקדם חקיקה שתקל על הקמת מפעלים ותיצור ביקוש למוצרים מופחתי פליטות.
גם הנתונים אינם חד־כיווניים. לפי IEA, החלק המשותף של האיחוד האירופי וארה"ב בהשקעות העולמיות בכושר ייצור לטכנולוגיות אנרגיה נקייה הוערך בכ־30% ב־2025, לעומת כ־15% ב־2023. זו אינדיקציה מסוימת לגיוון גאוגרפי, אף שהיתרון הסיני נותר גדול. חשוב לזכור שמדד ההשקעה בכושר ייצור של סוללות, פאנלים ומכוניות חשמליות אינו זהה למדד 36 מיזמי התעשייה של MPP, ולכן אי אפשר לחבר ביניהם כאילו התייחסו לאותה קבוצת פרויקטים.
האתגר של אירופה אינו רק להציע סובסידיות. תעשייה כבדה תלויה בחשמל יציב וזול, בהיתרי בנייה ובמימון ארוך טווח. מפעל פלדה או מפעל דלק תעופתי נקי צריך גם לקוחות שיסכימו לשלם לעיתים מחיר גבוה יותר עבור המוצר. בהיעדר ביקוש מובטח, קשה לשכנע משקיעים להזרים מיליארדים.
אפריקה, אסיה ואמריקה הלטינית: "חגורת השמש התעשייתית" צומחת
המרוויחה היחידה אינה סין. MPP מצביע על התקדמות של מדינות מתפתחות בעלות פוטנציאל לאנרגיה מתחדשת זולה. לפי הסקירה שפורסמה ב־4 בנובמבר, שישה מיזמים במדינות מתפתחות מחוץ לסין הבטיחו בשנה האחרונה השקעות של כ־4.7 מיליארד אירו, לעומת כ־4.3 מיליארד אירו בפרויקטים במדינות מפותחות שנכללו בהשוואה. מדובר בהיקף כספי של קבוצה מסוימת של השקעות, ולא בהוכחה שכלכלות מתפתחות כבר עוקפות את המדינות העשירות בכל תעשיות האנרגיה הנקייה.
בקניה מקודם מפעל דשנים המבוסס על אנרגיה גאותרמית, עם יעד ייצור של מאות אלפי טונות בשנה. בפרגוואי מתקדם מיזם לדשנים מופחתי פליטות, ובדרום אפריקה הושקע הון בפרויקט דלק תעופתי סינתטי המיוצר מחשמל מתחדש ומפחמן דו־חמצני שנלכד. השאלה היא אם המדינות יצליחו להפוך יתרון במשאבי שמש, רוח או חום תת־קרקעי לתעשייה יציבה, לתעסוקה וליצוא. יורוניוז.
צוואר הבקבוק הבא: מאות מפעלים צריכים כמויות אדירות של חשמל
ייצור דל־פליטות יכול לצמצם תלות בנפט, בפחם ובגז, אבל בתנאים רבים הוא זקוק להרבה יותר חשמל. MPP מעריך שהצנרת המלאה של פרויקטים שהוכרזו ברחבי העולם תדרוש כ־3,500 טרה־ואט־שעה בשנה אם תתממש — כ־12% מצריכת החשמל העולמית כיום לפי האומדן שפרסם הארגון. זהו תרחיש מותנה במימוש הפרויקטים, לא חשמל שכבר נצרך על ידם.
המפעלים האלה צפויים להתחרות על חשמל עם ערים מתרחבות, תחבורה חשמלית ומרכזי נתונים המשרתים יישומי בינה מלאכותית. במקומות שבהם רשת החשמל אינה מתרחבת בקצב מספק, מפעלים עשויים להתעכב אף אם כבר נמצא להם מימון. ראו גם את הכתבה בבָּעוֹלָם על המחסור בחשמל למרכזי הנתונים של AI.
המשמעות הגאו־פוליטית: מי מוכר לעולם את הכלכלה החדשה?
תחרות על תעשייה נקייה אינה רק תחרות אקלימית. מפעלים יוצרים מקומות עבודה, ידע מקצועי, פטנטים והכנסות ממסים. מדינה ששולטת ברכיבים קריטיים או בדלקים חדשים יכולה להפוך לספקית חיונית של כלכלות אחרות. לכן ממשלות המנסות להפחית פליטות נדרשות גם לחשוב על ביטחון אספקה, מחירים ועל הסיכון ששרשרת הייצור תהיה מרוכזת במדינה אחת.
מן הצד השני, ייצור בהיקף גדול עשוי להוזיל טכנולוגיות, דלקים וחומרי גלם ולסייע למדינות נוספות להפחית פליטות. הצרכנים עשויים ליהנות מהמחירים הנמוכים גם אם המפעלים אינם נמצאים במדינתם. השאלה האסטרטגית היא כיצד ליהנות מהירידה בעלויות בלי ליצור תלות מוגזמת בספק יחיד.
הזווית הישראלית: רכב, יבוא ותעשיות עתירות אנרגיה
לישראל, שאינה מרכז ייצור עולמי של פלדה או סוללות לרכב חשמלי, ההתפתחות עשויה להיות משמעותית בעיקר דרך מחירי יבוא, רכב, חומרי גלם ותחרות בין ספקים. אם תהליכי ייצור מופחתי פליטות יתייעלו, ייתכן שבעתיד יהיה קל וזול יותר לרכוש מוצרים וחומרים שפגיעתם האקלימית נמוכה יותר. אבל אין בנתוני MPP בסיס להבטיח ירידת מחירים בישראל או לקבוע השפעה מסוימת על מחיר של מכונית חשמלית.
מנגד, ריכוז ייצור בסין עלול לחשוף יבואנים ויצרנים ישראלים לסיכונים של מלחמות סחר, הגבלות יצוא ושיבושים בשרשראות האספקה. עבור העוסקים בטכנולוגיה ובתעשייה, סיפור ההשקעות מדגיש את ההזדמנויות בשיפור יעילות אנרגטית, ברשתות חשמל, באחסון אנרגיה ובטכנולוגיות המסייעות למפעלים להפחית פליטות גם אם הם עצמם אינם מייצרים את חומר הגלם.
אחרי מה כדאי לעקוב?
הנתון החשוב הבא יהיה לא רק מספר הפרויקטים שהוכרזו, אלא כמה מהם יקבלו החלטת השקעה סופית וכמה יחלו לייצר בפועל. יש לעקוב אחר מחירי החשמל והמימן, אחרי החלטות האיחוד האירופי להבטיח ביקוש לפלדה ולמלט מופחתי פליטות, ואחרי האפשרות שמדינות מתפתחות ימשכו מפעלים בזכות אנרגיה מתחדשת זולה. במקביל ראוי לבחון אם ההובלה הסינית תתורגם גם לרווחיות גבוהה ולייצוא — ולא רק להרחבת כושר הייצור.
שאלות נפוצות
האם סין מחזיקה ב־49% מכל מפעלי האנרגיה הנקייה בעולם?
לא. הנתון מתייחס ל־93 מתוך 189 פרויקטים הנכללים במעקב של MPP בענפי תעשייה כבדה ודלקים מופחתי פליטות, שכבר פועלים או עברו החלטת השקעה. הוא אינו מתאר את כל מפעלי האנרגיה הנקייה או את כלל התעשייה העולמית.
מה פירוש 23 מתוך 36 פרויקטים?
ב־12 החודשים האחרונים 36 פרויקטים תעשייתיים מסחריים מופחתי פליטות הגיעו בעולם להחלטת השקעה סופית, מהם 23 בסין. ההחלטה אינה מעידה בהכרח שכל המפעלים כבר פועלים.
האם מדובר רק ברכב חשמלי ובפאנלים סולאריים?
לא. המחקר עוסק בעיקר בפלדה, מלט, אלומיניום, כימיקלים, דלקים לתעופה ותעשיות שקשה להפחית בהן פליטות. נתוני סוללות ורכב חשמלי מובאים כהקשר מדוח אחר של סוכנות האנרגיה הבינלאומית.
למה חשמל זול כל כך חשוב לתעשייה נקייה?
תהליכים כמו ייצור מימן באמצעות אלקטרוליזה או ייצור מתכת בחשמל עשויים לצרוך כמויות גדולות של אנרגיה. ככל שהחשמל הנקי יקר יותר או פחות זמין, קשה יותר להשיג מימון ולמכור את המוצר במחיר תחרותי.
מה אירופה יכולה לעשות כדי לצמצם את הפער?
להוזיל ולהרחיב אספקת חשמל, להקל על רישוי, לעודד השקעות וליצור ביקוש ארוך טווח למוצרים דלי־פליטות. עם זאת, עוצמת התעשייה הסינית אינה צפויה להיעלם בזמן קצר.
מקורות
- Reuters – נתוני 23 מתוך 36, היקף ההשקעות ו־49%, 4 בנובמבר 2026
- Mission Possible Partnership – Global Project Tracker, מאגר הפרויקטים והגדרות
- Mission Possible Partnership – Clean Industry Rising, דוח הרקע מיוני 2026
- Euronews – השוואת סין, אירופה והמדינות המתפתחות, 4 בנובמבר
- IEA – שרשראות אספקה ויתרונות תעשייתיים, 2026
- IEA – Global EV Outlook 2026, ייצור כלי רכב חשמליים וסוללות